Domain pkw-vollkaskoversicherung.de kaufen?
Wir ziehen mit dem Projekt
pkw-vollkaskoversicherung.de um.
Sind Sie am Kauf der Domain
pkw-vollkaskoversicherung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain pkw-vollkaskoversicherung.de kaufen?
Welche Versicherung nach 6 Wochen krank?
"Welche Versicherung nach 6 Wochen krank?" könnte sich auf die Frage beziehen, welche Versicherung für den Fall einer längeren Krankheit oder Arbeitsunfähigkeit zuständig ist. Nach 6 Wochen Krankheit greift in der Regel die gesetzliche Krankenversicherung für die medizinische Behandlungskosten. Wenn die Krankheit länger andauert und eine Arbeitsunfähigkeit vorliegt, kann die Krankentagegeldversicherung oder die Berufsunfähigkeitsversicherung einspringen, um den Verdienstausfall zu kompensieren. Es ist wichtig, sich frühzeitig über die Leistungen der verschiedenen Versicherungen zu informieren, um im Fall einer längeren Krankheit finanziell abgesichert zu sein. Es empfiehlt sich daher, im Vorfeld die jeweiligen Versicherungsbedingungen zu prüfen und gegebenenfalls eine private Absicherung für den Krankheitsfall abzuschließen. **
Ignoriert mich die Versicherung seit Wochen normal?
Es ist schwierig, eine allgemeine Aussage darüber zu treffen, ob eine Versicherung jemanden absichtlich ignoriert oder nicht. Es kann verschiedene Gründe geben, warum eine Versicherung nicht sofort auf Anfragen oder Anliegen reagiert, wie beispielsweise eine hohe Arbeitsbelastung oder interne Prozesse. Es ist jedoch wichtig, dass Sie Ihre Anliegen klar und deutlich kommunizieren und gegebenenfalls eine erneute Kontaktaufnahme versuchen, um sicherzustellen, dass Ihre Anliegen bearbeitet werden. **

Ähnliche Suchbegriffe für Wochen
Top-Angebote
Produkte zum Begriff Wochen:
-
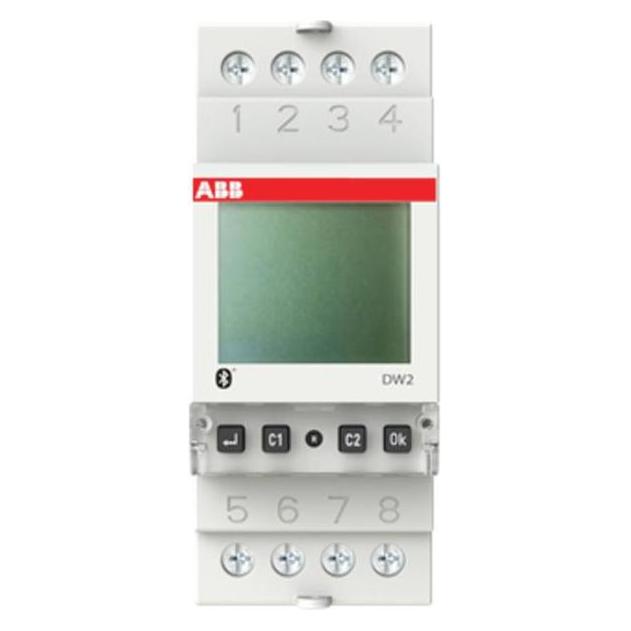
PROTEC Wochen-Zeitschaltuhr PMSU31GN 1WAnalog , Wochenprogramm , Kanäle: 1 , Kontaktart: Wechsler , TLE: 3 , Mit Gangreserve: 100 Std. , Verlustleistung: 0,6 W , Ganggenauigkeit: 2s /Tag , Betriebsspannung: 230 V AC , Betriebsfrequenz: 50/60 Hz , Ohmsch cos phi = 1: 3680 W, Induktiv cos phi = 0,6: 2760 W , Glühlampen: 1000 W , LL-reihenkompensiert: 1400 VA , LL-parallelkompensiert (73,17 €*Versand: 8,50 €Sichere Weiterleitung zum Anbieter
-
PROTEC Wochen-Zeitschaltuhr PMSU31GSWN 1WAnalog , Wochenprogramm , Kanäle: 1 , Kontaktart: Wechsler , TLE: 3 , Mit Gangreserve: 6 Jahre , Verlustleistung: 0,2 W , Ganggenauigkeit: +/- 0,2s /Tag , Betriebsspannung: 230 V AC , Betriebsfrequenz: 50/60 Hz , Ohmsch cos phi = 1: 3600 W, Induktiv cos phi = 0,6: 2760 W , Glühlampen: 1000 W , LL-reihenkompensiert: 2500 VA , LL-parallelkompensiert (88,88 €*Versand: 8,50 €Sichere Weiterleitung zum Anbieter
-
PROTEC Wochen-Zeitschaltuhr PDSU21N 1WDigital , Tagesprogramm, Wochenprogramm , Kanäle: 1 , Kontaktart: Wechsler , TLE: 2 , Nulldurchgangsschaltung , Verlustleistung: 1 W , Gangreserve: 5 Jahre , Betriebsspannung: 230V AC , Schutzart: IP20 , Montageart: DIN-Schiene , Ohmsch cos phi = 1: 16 A, Induktiv cos phi = 0,6: 2300 VA , Glühlampen: 2000 W , LL-reihenkompensiert: 2000 VA , KLL: 1000 W , Programme: 56 , Sprachen: 15 , Ferienprogramm, autom. Sommer-/Winterzeit Umschaltung,, Betriebsstundenzähler, Relaisfunktion On/Off, Impulsfunktion,, 1h-Test, Datenschlüssel , Kontrast, Hintergrundbeleuchtung , Kürzeste Schaltzeit: 1 Sek. , Betriebstemperatur: -20°C bis +55°C , Weitere Funktionen bei PDSU21SN: Steuereingang Nachlauf,, Zufallsprogramm, Zyklusfunktion, Synchronbetrieb, PIN-Code82,34 €*Versand: 8,50 €Sichere Weiterleitung zum Anbieter
-
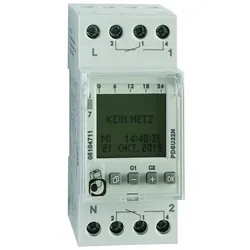
PROTEC Wochen-Zeitschaltuhr PDSU22N 2WDigital , Tagesprogramm, Wochenprogramm , Kanäle: 2 , Kontaktart: 2 Wechsler , TLE: 2 , Nulldurchgangsschaltung , Verlustleistung: 2 W , Ganggenauigkeit: 0,3s/Tag , Gangreserve: 5 Jahre , Betriebsspannung: 230V AC , Schutzart: IP20 , Montageart: DIN-Schiene , Ohmsch cos phi = 1: 16 A, Induktiv cos phi = 0,6: 2300 VA , Glühlampen: 2000 W , LL-reihenkompensiert: 2000 VA , KLL: 1000 W , Programme: 2x28 , Sprachen: 15 , Ferienprogramm, autom. Sommer-/Winterzeit Umschaltung,, Betriebsstundenzähler, Relaisfunktion On/Off, Impulsfunktion,, 1h-Test, Datenschlüssel , Kontrast, Hintergrundbeleuchtung , Kürzeste Schaltzeit: 1 Sek. , Betriebstemperatur: -20°C bis +55°C107,21 €*Versand: 8,50 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert Selbstbeteiligung bei Pkw?
Wie funktioniert Selbstbeteiligung bei Pkw? Die Selbstbeteiligung ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Je höher die Selbstbeteiligung, desto niedriger sind in der Regel die Versicherungsprämien. Die Selbstbeteiligung wird bei Vertragsabschluss festgelegt und kann je nach Versicherungstarif variieren. Im Schadensfall muss der Versicherungsnehmer also zunächst den vereinbarten Betrag selbst zahlen, bevor die Versicherung die restlichen Kosten übernimmt. **
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Seit Wochen fährt das Auto am Haus vorbei.
Es könnte sein, dass der Fahrer des Autos den Weg zur Arbeit oder anderen regelmäßigen Zielen nimmt, die in der Nähe des Hauses liegen. Es könnte auch sein, dass es sich um einen Nachbarn handelt, der häufig in der Gegend unterwegs ist. Es ist schwer zu sagen, warum das Auto immer wieder vorbeifährt, ohne weitere Informationen zu haben. **
-
Was ist die Deckungssumme einer Versicherung und wie wirkt sie sich auf die Absicherung im Schadensfall aus?
Die Deckungssumme einer Versicherung ist der maximale Betrag, den die Versicherung im Schadensfall erstattet. Eine höhere Deckungssumme bietet eine bessere Absicherung, da sie größere Schäden abdeckt. Es ist wichtig, die Deckungssumme entsprechend der individuellen Risiken und Bedürfnisse zu wählen. **


Welche Wochen zählen als volle Wochen?
Volle Wochen sind Wochen, die sieben Tage umfassen, beginnend mit dem ersten Tag der Woche (normalerweise Montag) und endend mit dem letzten Tag der Woche (normalerweise Sonntag). Wochen, die weniger als sieben Tage haben oder die in den nächsten Monat übergehen, gelten nicht als volle Wochen. **
Welche Faktoren bestimmen die Höhe der Prämie in den Versicherungsbedingungen? Welche Leistungen sind in den Versicherungsbedingungen enthalten?
Die Höhe der Prämie wird durch Faktoren wie Alter, Gesundheitszustand und Deckungsumfang bestimmt. In den Versicherungsbedingungen sind Leistungen wie Krankenhauskosten, Arzthonorare und Medikamente enthalten. Zusätzliche Leistungen können je nach Versicherungsvertrag variieren. **
Top-Angebote
Produkte zum Begriff Wochen:
-
PROTEC Wochen-Zeitschaltuhr PMSU31GN 1WAnalog , Wochenprogramm , Kanäle: 1 , Kontaktart: Wechsler , TLE: 3 , Mit Gangreserve: 100 Std. , Verlustleistung: 0,6 W , Ganggenauigkeit: 2s /Tag , Betriebsspannung: 230 V AC , Betriebsfrequenz: 50/60 Hz , Ohmsch cos phi = 1: 3680 W, Induktiv cos phi = 0,6: 2760 W , Glühlampen: 1000 W , LL-reihenkompensiert: 1400 VA , LL-parallelkompensiert (73,17 €*Versand: 8,50 €Sichere Weiterleitung zum Anbieter
-
PROTEC Wochen-Zeitschaltuhr PMSU31GSWN 1WAnalog , Wochenprogramm , Kanäle: 1 , Kontaktart: Wechsler , TLE: 3 , Mit Gangreserve: 6 Jahre , Verlustleistung: 0,2 W , Ganggenauigkeit: +/- 0,2s /Tag , Betriebsspannung: 230 V AC , Betriebsfrequenz: 50/60 Hz , Ohmsch cos phi = 1: 3600 W, Induktiv cos phi = 0,6: 2760 W , Glühlampen: 1000 W , LL-reihenkompensiert: 2500 VA , LL-parallelkompensiert (88,88 €*Versand: 8,50 €Sichere Weiterleitung zum Anbieter
-
Welche Versicherung nach 6 Wochen krank?
"Welche Versicherung nach 6 Wochen krank?" könnte sich auf die Frage beziehen, welche Versicherung für den Fall einer längeren Krankheit oder Arbeitsunfähigkeit zuständig ist. Nach 6 Wochen Krankheit greift in der Regel die gesetzliche Krankenversicherung für die medizinische Behandlungskosten. Wenn die Krankheit länger andauert und eine Arbeitsunfähigkeit vorliegt, kann die Krankentagegeldversicherung oder die Berufsunfähigkeitsversicherung einspringen, um den Verdienstausfall zu kompensieren. Es ist wichtig, sich frühzeitig über die Leistungen der verschiedenen Versicherungen zu informieren, um im Fall einer längeren Krankheit finanziell abgesichert zu sein. Es empfiehlt sich daher, im Vorfeld die jeweiligen Versicherungsbedingungen zu prüfen und gegebenenfalls eine private Absicherung für den Krankheitsfall abzuschließen. **
-
Ignoriert mich die Versicherung seit Wochen normal?
Es ist schwierig, eine allgemeine Aussage darüber zu treffen, ob eine Versicherung jemanden absichtlich ignoriert oder nicht. Es kann verschiedene Gründe geben, warum eine Versicherung nicht sofort auf Anfragen oder Anliegen reagiert, wie beispielsweise eine hohe Arbeitsbelastung oder interne Prozesse. Es ist jedoch wichtig, dass Sie Ihre Anliegen klar und deutlich kommunizieren und gegebenenfalls eine erneute Kontaktaufnahme versuchen, um sicherzustellen, dass Ihre Anliegen bearbeitet werden. **
-
Wie funktioniert Selbstbeteiligung bei Pkw?
Wie funktioniert Selbstbeteiligung bei Pkw? Die Selbstbeteiligung ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Je höher die Selbstbeteiligung, desto niedriger sind in der Regel die Versicherungsprämien. Die Selbstbeteiligung wird bei Vertragsabschluss festgelegt und kann je nach Versicherungstarif variieren. Im Schadensfall muss der Versicherungsnehmer also zunächst den vereinbarten Betrag selbst zahlen, bevor die Versicherung die restlichen Kosten übernimmt. **
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
Ähnliche Suchbegriffe für Wochen
-
PROTEC Wochen-Zeitschaltuhr PDSU21N 1WDigital , Tagesprogramm, Wochenprogramm , Kanäle: 1 , Kontaktart: Wechsler , TLE: 2 , Nulldurchgangsschaltung , Verlustleistung: 1 W , Gangreserve: 5 Jahre , Betriebsspannung: 230V AC , Schutzart: IP20 , Montageart: DIN-Schiene , Ohmsch cos phi = 1: 16 A, Induktiv cos phi = 0,6: 2300 VA , Glühlampen: 2000 W , LL-reihenkompensiert: 2000 VA , KLL: 1000 W , Programme: 56 , Sprachen: 15 , Ferienprogramm, autom. Sommer-/Winterzeit Umschaltung,, Betriebsstundenzähler, Relaisfunktion On/Off, Impulsfunktion,, 1h-Test, Datenschlüssel , Kontrast, Hintergrundbeleuchtung , Kürzeste Schaltzeit: 1 Sek. , Betriebstemperatur: -20°C bis +55°C , Weitere Funktionen bei PDSU21SN: Steuereingang Nachlauf,, Zufallsprogramm, Zyklusfunktion, Synchronbetrieb, PIN-Code82,34 €*Versand: 8,50 €Sichere Weiterleitung zum Anbieter
-
PROTEC Wochen-Zeitschaltuhr PDSU22N 2WDigital , Tagesprogramm, Wochenprogramm , Kanäle: 2 , Kontaktart: 2 Wechsler , TLE: 2 , Nulldurchgangsschaltung , Verlustleistung: 2 W , Ganggenauigkeit: 0,3s/Tag , Gangreserve: 5 Jahre , Betriebsspannung: 230V AC , Schutzart: IP20 , Montageart: DIN-Schiene , Ohmsch cos phi = 1: 16 A, Induktiv cos phi = 0,6: 2300 VA , Glühlampen: 2000 W , LL-reihenkompensiert: 2000 VA , KLL: 1000 W , Programme: 2x28 , Sprachen: 15 , Ferienprogramm, autom. Sommer-/Winterzeit Umschaltung,, Betriebsstundenzähler, Relaisfunktion On/Off, Impulsfunktion,, 1h-Test, Datenschlüssel , Kontrast, Hintergrundbeleuchtung , Kürzeste Schaltzeit: 1 Sek. , Betriebstemperatur: -20°C bis +55°C107,21 €*Versand: 8,50 €Sichere Weiterleitung zum Anbieter
-
PROTEC Wochen-Zeitschaltuhr PDSU111NM miniDigital. Relaisfunktion On/Off. Betriebstemperatur: -20°C bis +55°C. Sprachen: Englisch. Betriebsspannung: 230 V AC. Schaltausgang: Schließer. Nulldurchgangsschaltung. Glühlampen: 1.200 W. LL-reihenkompensiert: 2.500 VA. KLL: 60 W. LED: 200 W83,65 €*Versand: 8,50 €Sichere Weiterleitung zum Anbieter
-
52 Wochen Socken stricken52 Wochen Socken stricken , Die schönsten Stricksocken internationaler Designerinnen , Dichtungen & Dichtungsringe > Motorkühlung , Erscheinungsjahr: 20210812, Produktform: Leinen, Übersetzung: Krabbe, Wiebke, Seitenzahl/Blattzahl: 256, Keyword: Isabell Kraemer; Laine; Strickbuch, Fachschema: Stricken, Interesse Alter: für Frauen und/oder Mädchen, Warengruppe: HC/Basteln/Handarbeiten, Fachkategorie: Stricken, Thema: Entdecken, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Frech Verlag GmbH, Verlag: Frech Verlag GmbH, Verlag: Frech, Länge: 273, Breite: 215, Höhe: 28, Gewicht: 1138, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: LETTLAND (LV), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0030, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,40,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Seit Wochen fährt das Auto am Haus vorbei.
Es könnte sein, dass der Fahrer des Autos den Weg zur Arbeit oder anderen regelmäßigen Zielen nimmt, die in der Nähe des Hauses liegen. Es könnte auch sein, dass es sich um einen Nachbarn handelt, der häufig in der Gegend unterwegs ist. Es ist schwer zu sagen, warum das Auto immer wieder vorbeifährt, ohne weitere Informationen zu haben. **
-
Was ist die Deckungssumme einer Versicherung und wie wirkt sie sich auf die Absicherung im Schadensfall aus?
Die Deckungssumme einer Versicherung ist der maximale Betrag, den die Versicherung im Schadensfall erstattet. Eine höhere Deckungssumme bietet eine bessere Absicherung, da sie größere Schäden abdeckt. Es ist wichtig, die Deckungssumme entsprechend der individuellen Risiken und Bedürfnisse zu wählen. **
-
Welche Wochen zählen als volle Wochen?
Volle Wochen sind Wochen, die sieben Tage umfassen, beginnend mit dem ersten Tag der Woche (normalerweise Montag) und endend mit dem letzten Tag der Woche (normalerweise Sonntag). Wochen, die weniger als sieben Tage haben oder die in den nächsten Monat übergehen, gelten nicht als volle Wochen. **
-
Welche Faktoren bestimmen die Höhe der Prämie in den Versicherungsbedingungen? Welche Leistungen sind in den Versicherungsbedingungen enthalten?
Die Höhe der Prämie wird durch Faktoren wie Alter, Gesundheitszustand und Deckungsumfang bestimmt. In den Versicherungsbedingungen sind Leistungen wie Krankenhauskosten, Arzthonorare und Medikamente enthalten. Zusätzliche Leistungen können je nach Versicherungsvertrag variieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.