Domain pkw-vollkaskoversicherung.de kaufen?
Wir ziehen mit dem Projekt
pkw-vollkaskoversicherung.de um.
Sind Sie am Kauf der Domain
pkw-vollkaskoversicherung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain pkw-vollkaskoversicherung.de kaufen?
Wie funktioniert Selbstbeteiligung bei Pkw?
Wie funktioniert Selbstbeteiligung bei Pkw? Die Selbstbeteiligung ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Je höher die Selbstbeteiligung, desto niedriger sind in der Regel die Versicherungsprämien. Die Selbstbeteiligung wird bei Vertragsabschluss festgelegt und kann je nach Versicherungstarif variieren. Im Schadensfall muss der Versicherungsnehmer also zunächst den vereinbarten Betrag selbst zahlen, bevor die Versicherung die restlichen Kosten übernimmt. **
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
Ähnliche Suchbegriffe für Unabhängig
Top-Angebote
Produkte zum Begriff Unabhängig:
-
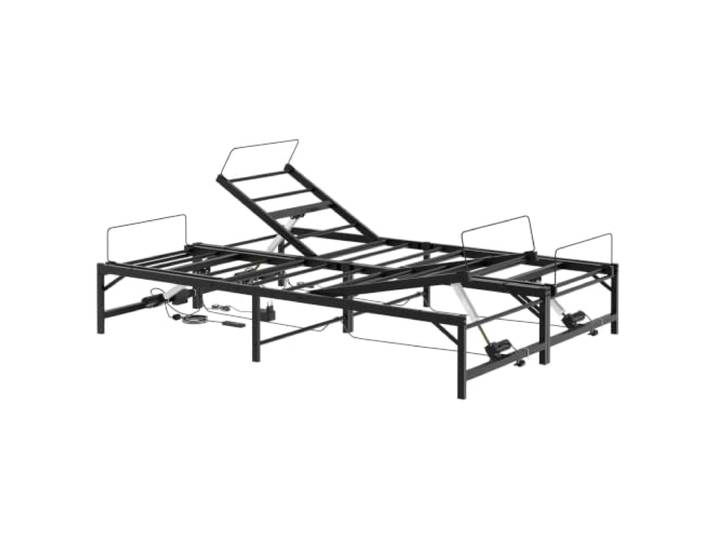
Makastle Elektrisch Verstellbares Bettgestell Schwarz 180x200 cm Unabhängig VerstellbarMakastle Elektrisch Verstellbares Bettgestell Schwarz 180x200 cm Unabhängig Verstellbar. UNABHÄNGIGE VERSTELLBARKEIT: Kopf- und Fußteile lassen sich separat einstellen – ideal zum Lesen, Entspannen oder Schlafen. ELEKTRISCHES HEBESYSTEM: Kabelgebundene Fernbedienung ermöglicht bequeme Anpassung per Knopfdruck; Kopf 0°–30°, Fuß 0°–12°. ROBUSTE STAHLKONSTRUKTION: Pulverbeschichteter Stahlrahmen sorgt für dauerhafte Stabilität; max. Belastbarkeit 140 kg pro Schlafposition. MATRATZENKOMPATIBILITÄT: Geeignet für Matratzen 180 x 200 cm; Leitplanke am Fußende verhindert das Verrutschen der Matratze. ABMESSUNGEN & MONTAGE: Gesamtmaße 201 x 182 x 49 cm (L x B x H); einfache Montage mit mitgeliefertem Zubehör. Farbe:Schwarz493,07 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
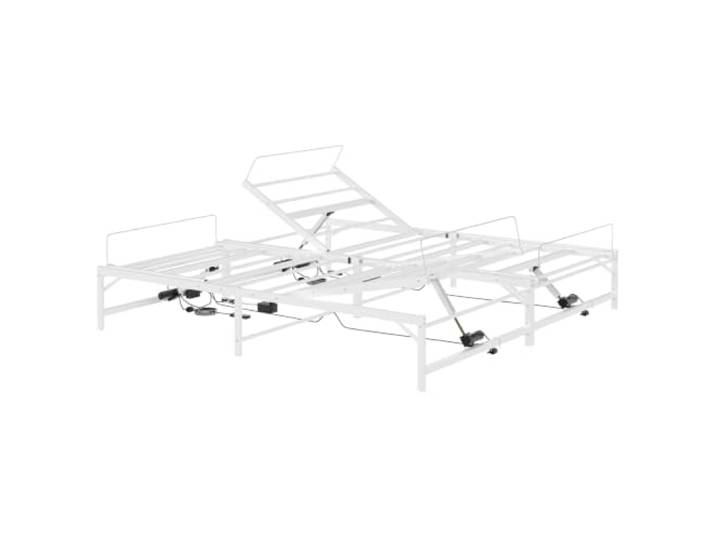
Makastle Elektrisch Verstellbares Bettgestell Weiß 200x200 cm Stahl Unabhängig verstellbarMakastle Elektrisch Verstellbares Bettgestell Weiß 200x200 cm Stahl Unabhängig verstellbar. UNABHÄNGIGE VERSTELLBARKEIT: Kopf- und Fußteile lassen sich separat einstellen – ideal zum Lesen, Entspannen oder Schlafen. ELEKTRISCHE FERNBEDIENUNG: Kabelgebundene Fernbedienung ermöglicht bequemes Verstellen per Knopfdruck ohne Aufstehen. ROBUSTE STAHLKONSTRUKTION: Pulverbeschichteter Stahlrahmen sorgt für dauerhafte Stabilität und trägt bis zu 140 kg pro Schlafposition. VERSTELLBARE WINKEL: Kopfteil 0°–30° und Fußteil 0°–12° verstellbar; kompatibel mit Matratzen der Größe 200 x 200 cm. EINFACHE MONTAGE: Unkomplizierter Aufbau mit mitgeliefertem Zubehör; Gesamtmaße: 201 x 201 x 49 cm (L x B x H). Farbe:Weiß496,68 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was ist die Deckungssumme einer Versicherung und wie wirkt sie sich auf die Absicherung im Schadensfall aus?
Die Deckungssumme einer Versicherung ist der maximale Betrag, den die Versicherung im Schadensfall erstattet. Eine höhere Deckungssumme bietet eine bessere Absicherung, da sie größere Schäden abdeckt. Es ist wichtig, die Deckungssumme entsprechend der individuellen Risiken und Bedürfnisse zu wählen. **
-
Welche Faktoren bestimmen die Höhe der Prämie in den Versicherungsbedingungen? Welche Leistungen sind in den Versicherungsbedingungen enthalten?
Die Höhe der Prämie wird durch Faktoren wie Alter, Gesundheitszustand und Deckungsumfang bestimmt. In den Versicherungsbedingungen sind Leistungen wie Krankenhauskosten, Arzthonorare und Medikamente enthalten. Zusätzliche Leistungen können je nach Versicherungsvertrag variieren. **
-
Was beinhaltet der allgemeine Deckungsumfang einer Versicherung?
Der allgemeine Deckungsumfang einer Versicherung umfasst die Leistungen, die im Versicherungsvertrag festgelegt sind. Dazu gehören in der Regel Schutz bei Schäden durch Unfälle, Diebstahl, Naturkatastrophen oder Haftpflichtansprüche. Nicht alle Risiken sind automatisch abgedeckt, daher ist es wichtig, die genauen Bedingungen des Vertrags zu prüfen. **
-
Was ist Selbstbeteiligung bei einer Versicherung?
Was ist Selbstbeteiligung bei einer Versicherung? **
Was bedeutet Selbstbeteiligung bei einer Versicherung?
Selbstbeteiligung bei einer Versicherung ist der Betrag, den der Versicherte im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Sie dient dazu, dass Versicherte einen Teil der Kosten selbst übernehmen und somit auch ein Interesse daran haben, Schadensfälle zu vermeiden. Je höher die Selbstbeteiligung, desto niedriger sind in der Regel die Versicherungsprämien. Selbstbeteiligung kann bei verschiedenen Versicherungen wie z.B. der Kfz-Versicherung, der Krankenversicherung oder der Hausratversicherung vereinbart werden. Es ist wichtig, die Höhe der Selbstbeteiligung sorgfältig zu wählen, um einen guten Kompromiss zwischen Kosten und Risiko zu finden. **
Kann ich eine Versicherung im Schadensfall kündigen?
Kann ich eine Versicherung im Schadensfall kündigen? In der Regel ist es nicht möglich, eine Versicherung im Schadensfall zu kündigen, da dies gegen die Vertragsbedingungen verstoßen würde. Die Versicherungsgesellschaft hat das Recht, den Vertrag zu kündigen, wenn falsche Angaben gemacht wurden oder der Versicherungsnehmer betrügerisch gehandelt hat. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, unter welchen Umständen eine Kündigung möglich ist. Im Falle eines Schadens ist es ratsam, sich an die Versicherungsgesellschaft zu wenden und den Schaden zu melden, um eine reibungslose Abwicklung zu gewährleisten. **
Top-Angebote
Produkte zum Begriff Unabhängig:
-
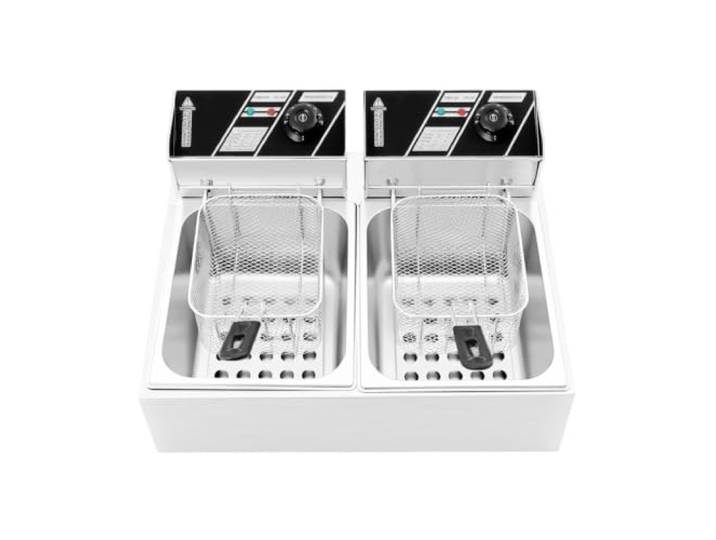
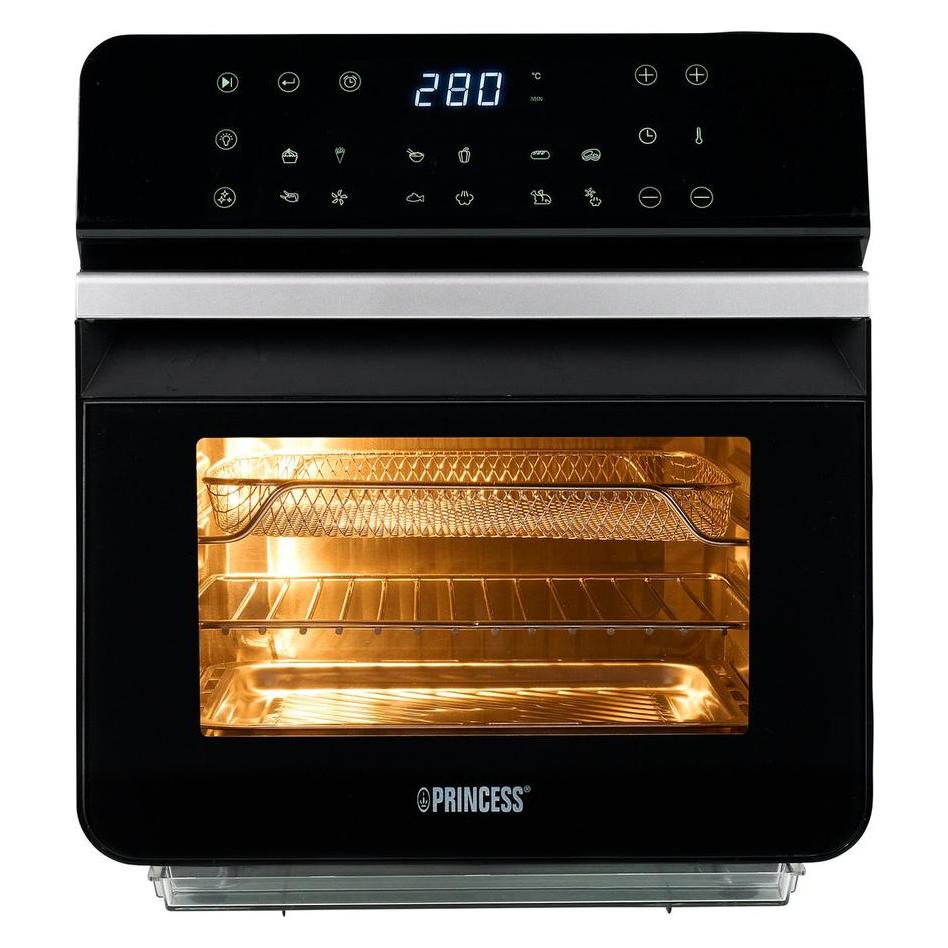
Zweizonen-Fritteuse Mit Korb, 12 L, 2,5 KW+. UnabhängigZweizonen-Fritteuse Mit Korb, 12 L, 2,5 KW+. Unabhängig. Diese Zweizonen-Fritteuse verfügt über ein unabhängiges Zweizonen-Design, um separate Frittiervorgänge for verschiedene Zutaten zu unterstützen. Verfügt über eine Gesamtkapazität von 12 Litern for die Verarbeitung von Batch-Lebensmitteln for das tägliche Catering und die Zubereitung von Snacks. Liefert eine Ausgangsleistung von über 2,5 kW, um das Vorheizen zu beschleunigen und eine gleichmäßige Erwärmung während der Frittierzyklen aufrechtzuerhalten. Ausgestattet mit speziellen Körben, um das Einlegen der Lebensmittel, das Einweichen und das Ablassen des Öls während des Betriebs zu vereinfachen. Die unabhängige Zweizonenstruktur vermeidet Geschmacksüberschneidungen und ermöglicht zwei verschiedene Brataufgaben gleichzeitig. Farbe:One Color346,83 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Makastle Elektrisch Verstellbares Bettgestell Schwarz 150x200 cm Unabhängig VerstellbarMakastle Elektrisch Verstellbares Bettgestell Schwarz 150x200 cm Unabhängig Verstellbar. UNABHÄNGIGE VERSTELLBARKEIT: Kopf- und Fußteil lassen sich separat einstellen – Winkel 0°–30° (Kopf) und 0°–12° (Fuß). KABELGEBUNDENE FERNBEDIENUNG: Das elektrische Hebesystem lässt sich bequem per Knopfdruck steuern – einfach und komfortabel. ROBUSTE STAHLKONSTRUKTION: Pulverbeschichteter Stahlrahmen mit einer maximalen Belastbarkeit von 140 kg pro Schlafposition inklusive Matratze. MATRATZENKOMPATIBILITÄT: Geeignet für Matratzen der Größe 150 x 200 cm; eine Fußende-Leiste verhindert das Verrutschen der Matratze. ABMESSUNGEN & MONTAGE: Gesamtmaße 201 x 151 x 49 cm (L x B x H); einfache Montage mit mitgeliefertem Zubehör, nur für den Innenbereich. Farbe:Schwarz482,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
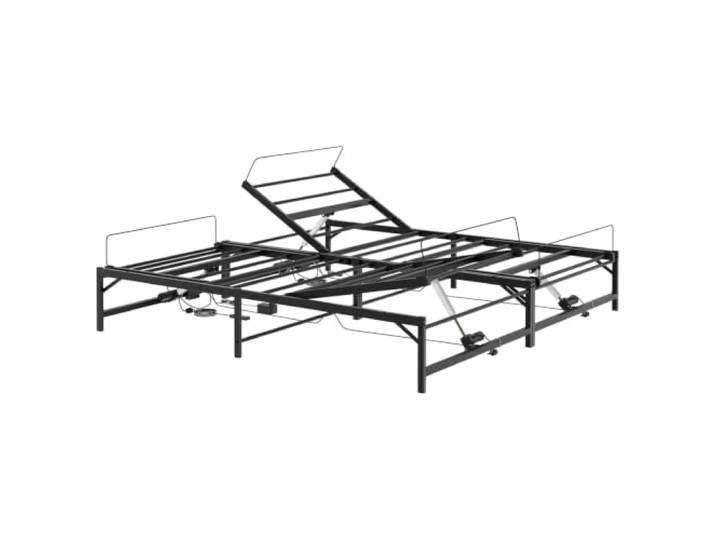
Makastle Elektrisch Verstellbares Bettgestell Schwarz 180x200 cm Unabhängig VerstellbarMakastle Elektrisch Verstellbares Bettgestell Schwarz 180x200 cm Unabhängig Verstellbar. UNABHÄNGIGE VERSTELLBARKEIT: Kopf- und Fußteile lassen sich separat einstellen – ideal zum Lesen, Entspannen oder Schlafen. ELEKTRISCHES HEBESYSTEM: Kabelgebundene Fernbedienung ermöglicht bequeme Anpassung per Knopfdruck; Kopf 0°–30°, Fuß 0°–12°. ROBUSTE STAHLKONSTRUKTION: Pulverbeschichteter Stahlrahmen sorgt für dauerhafte Stabilität; max. Belastbarkeit 140 kg pro Schlafposition. MATRATZENKOMPATIBILITÄT: Geeignet für Matratzen 180 x 200 cm; Leitplanke am Fußende verhindert das Verrutschen der Matratze. ABMESSUNGEN & MONTAGE: Gesamtmaße 201 x 182 x 49 cm (L x B x H); einfache Montage mit mitgeliefertem Zubehör. Farbe:Schwarz493,07 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Makastle Elektrisch Verstellbares Bettgestell Weiß 200x200 cm Stahl Unabhängig verstellbarMakastle Elektrisch Verstellbares Bettgestell Weiß 200x200 cm Stahl Unabhängig verstellbar. UNABHÄNGIGE VERSTELLBARKEIT: Kopf- und Fußteile lassen sich separat einstellen – ideal zum Lesen, Entspannen oder Schlafen. ELEKTRISCHE FERNBEDIENUNG: Kabelgebundene Fernbedienung ermöglicht bequemes Verstellen per Knopfdruck ohne Aufstehen. ROBUSTE STAHLKONSTRUKTION: Pulverbeschichteter Stahlrahmen sorgt für dauerhafte Stabilität und trägt bis zu 140 kg pro Schlafposition. VERSTELLBARE WINKEL: Kopfteil 0°–30° und Fußteil 0°–12° verstellbar; kompatibel mit Matratzen der Größe 200 x 200 cm. EINFACHE MONTAGE: Unkomplizierter Aufbau mit mitgeliefertem Zubehör; Gesamtmaße: 201 x 201 x 49 cm (L x B x H). Farbe:Weiß496,68 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert Selbstbeteiligung bei Pkw?
Wie funktioniert Selbstbeteiligung bei Pkw? Die Selbstbeteiligung ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Je höher die Selbstbeteiligung, desto niedriger sind in der Regel die Versicherungsprämien. Die Selbstbeteiligung wird bei Vertragsabschluss festgelegt und kann je nach Versicherungstarif variieren. Im Schadensfall muss der Versicherungsnehmer also zunächst den vereinbarten Betrag selbst zahlen, bevor die Versicherung die restlichen Kosten übernimmt. **
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Was ist die Deckungssumme einer Versicherung und wie wirkt sie sich auf die Absicherung im Schadensfall aus?
Die Deckungssumme einer Versicherung ist der maximale Betrag, den die Versicherung im Schadensfall erstattet. Eine höhere Deckungssumme bietet eine bessere Absicherung, da sie größere Schäden abdeckt. Es ist wichtig, die Deckungssumme entsprechend der individuellen Risiken und Bedürfnisse zu wählen. **
-
Welche Faktoren bestimmen die Höhe der Prämie in den Versicherungsbedingungen? Welche Leistungen sind in den Versicherungsbedingungen enthalten?
Die Höhe der Prämie wird durch Faktoren wie Alter, Gesundheitszustand und Deckungsumfang bestimmt. In den Versicherungsbedingungen sind Leistungen wie Krankenhauskosten, Arzthonorare und Medikamente enthalten. Zusätzliche Leistungen können je nach Versicherungsvertrag variieren. **
Ähnliche Suchbegriffe für Unabhängig
-
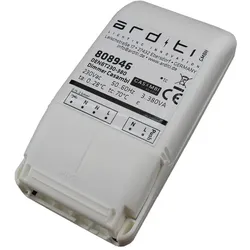
Dimmer für 230V Netzspannung, mit CASAMBI Lichtsteuerung, unabhängig, programmierbar, max. 380W, entstört ARD-808946Farbe: weiß Größe: L/ B/ H: 10,15/ 5,1/ 3 cm Produktart: Bluetooth Dimmer Zubehör: Filter - im Lieferumfang Zubehör: Smart Device - nicht im Lieferumfang Zubehör: Empfänger - im Lieferumfang Zubehör: Anschlusskabel - nicht im Lieferumfang Zubehör: Antenne - im Lieferumfang Einsatzraum: Ausschließlich für den Innenbereich geeignet Betriebsspannung: 220-240 V~ Dimmbar: ja Dimmbarkeit: CASAMBI App & Bluetooth, Phasenabschnitt Netzfrequenz: 50-60 Hz Leuchtmittel: LED Netzanschluss: Klemme Reichweite: Bluetooth: max. 30 Meter Sensorik: CASAMBI Bluetooth Max. Strombelastbarkeit: 16 A Steckertyp: Klemmverbindung IP-Schutzart: IP20 weitere Informationen: Geeignete Leuchtmittel: - dimmbare LED Lampen (LED Retrofit) - herkömmliche Halogen- und Glühlampen - dimmbare Kompaktleuchtstofflampen (CFL-Lampen), Netz-LED Module / HV LED Module - Betriebsgeräte für LEDs und 12V DC Halogenlampen weitere Informationen: Verbessert gegen Störungen aus dem Stromnetz. weitere Informationen: Ausgangsleistung: 3 Watt bis 380 Watt. weitere Informationen: Zum komfortablen Bedienen mit Smart-Geräten: Mit der CASAMBI-App konfigurierbar und vielseitig nutzbar. weitere Informationen: Gateway wird nicht benötigt - Einrichtung / Anbindung ist möglich. weitere Informationen: Ansteuerung mit Smart Device oder CASAMBI Fernbedienungen. weitere Informationen: Adaptives Dimmen mit Lastzahlanzeige (für eine optimale Dimmung kann die angeschlossene Last eingemessen werden). weitere Informationen: Funksignal: 2.4 ... 2.483 GHz, 4 dBm weitere Informationen: Phasen-Dimmer für die ortsfeste, unabhängige Installation direkt an Netzspannung. weitere Informationen: Mit der CASAMBI App konfigurierbar und vielseitig nutzbar. weitere Informationen: Frei programmierbarer Tasteingang, nutzbar im CASAMBI-Netzwerk. Umgebungstemperatur: 0° - C ... +28° - C Tc (° - C): 70 ° - C Artikelnummer: ARD-808946 Abgabemenge: 1 Stück Marke: Casambi Hersteller: Casambi210,05 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was beinhaltet der allgemeine Deckungsumfang einer Versicherung?
Der allgemeine Deckungsumfang einer Versicherung umfasst die Leistungen, die im Versicherungsvertrag festgelegt sind. Dazu gehören in der Regel Schutz bei Schäden durch Unfälle, Diebstahl, Naturkatastrophen oder Haftpflichtansprüche. Nicht alle Risiken sind automatisch abgedeckt, daher ist es wichtig, die genauen Bedingungen des Vertrags zu prüfen. **
-
Was ist Selbstbeteiligung bei einer Versicherung?
Was ist Selbstbeteiligung bei einer Versicherung? **
-
Was bedeutet Selbstbeteiligung bei einer Versicherung?
Selbstbeteiligung bei einer Versicherung ist der Betrag, den der Versicherte im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Sie dient dazu, dass Versicherte einen Teil der Kosten selbst übernehmen und somit auch ein Interesse daran haben, Schadensfälle zu vermeiden. Je höher die Selbstbeteiligung, desto niedriger sind in der Regel die Versicherungsprämien. Selbstbeteiligung kann bei verschiedenen Versicherungen wie z.B. der Kfz-Versicherung, der Krankenversicherung oder der Hausratversicherung vereinbart werden. Es ist wichtig, die Höhe der Selbstbeteiligung sorgfältig zu wählen, um einen guten Kompromiss zwischen Kosten und Risiko zu finden. **
-
Kann ich eine Versicherung im Schadensfall kündigen?
Kann ich eine Versicherung im Schadensfall kündigen? In der Regel ist es nicht möglich, eine Versicherung im Schadensfall zu kündigen, da dies gegen die Vertragsbedingungen verstoßen würde. Die Versicherungsgesellschaft hat das Recht, den Vertrag zu kündigen, wenn falsche Angaben gemacht wurden oder der Versicherungsnehmer betrügerisch gehandelt hat. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, unter welchen Umständen eine Kündigung möglich ist. Im Falle eines Schadens ist es ratsam, sich an die Versicherungsgesellschaft zu wenden und den Schaden zu melden, um eine reibungslose Abwicklung zu gewährleisten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.