Domain pkw-vollkaskoversicherung.de kaufen?
Wir ziehen mit dem Projekt
pkw-vollkaskoversicherung.de um.
Sind Sie am Kauf der Domain
pkw-vollkaskoversicherung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain pkw-vollkaskoversicherung.de kaufen?
Wie funktioniert Selbstbeteiligung bei Pkw?
Wie funktioniert Selbstbeteiligung bei Pkw? Die Selbstbeteiligung ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Je höher die Selbstbeteiligung, desto niedriger sind in der Regel die Versicherungsprämien. Die Selbstbeteiligung wird bei Vertragsabschluss festgelegt und kann je nach Versicherungstarif variieren. Im Schadensfall muss der Versicherungsnehmer also zunächst den vereinbarten Betrag selbst zahlen, bevor die Versicherung die restlichen Kosten übernimmt. **
Welche Arten von Versicherungsbedingungen sind für Privatpersonen und Unternehmen üblich und wie können diese Bedingungen im Schadensfall interpretiert werden?
Für Privatpersonen sind Haftpflicht-, Hausrat- und Krankenversicherungen üblich, während Unternehmen oft Betriebs-, Haftpflicht- und Sachversicherungen abschließen. Im Schadensfall werden die Versicherungsbedingungen herangezogen, um festzustellen, ob der Schaden gedeckt ist und in welcher Höhe die Versicherung leistet. Die genaue Interpretation hängt von den individuellen Vertragsbedingungen ab und sollte im Zweifelsfall mit einem Versicherungsberater geklärt werden. **

Ähnliche Suchbegriffe für Unternehmen
Top-Angebote
Produkte zum Begriff Unternehmen:
-
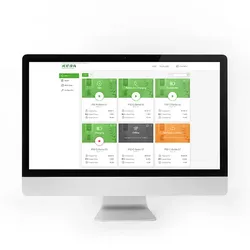
KEBA eMobility Solution small für Hotels & Unternehmen* Mit der übersichtlichen und einfach zu bedienenden Desktop-Anwendung können die Ladevorgänge von Gästen, Mitarbeiter:innen und Kund:innen verwaltet, nachverfolgt und für die Abrechnung aufbereitet werden. * Die Software generiert benutzerspezifische Berichte über geladene Energie, Ladevorgänge, Ladedauer und Kosten auf Basis des selbst definierten kWh-Preises. * Offline-Lösung: für die Nutzung der Software ist keine Verbindung zum Internet erforderlich, alle Daten bleiben lokal auf den Wallboxen gespeichert. PC und Wallboxen müssen nur im gleichen Netzwerk sein * Skalierbar von 1-16 Wallboxen: Einbindung von 1 bis max. 16 KeContact P30 Wallboxen mit RFID-Funktion (max. 1 Ladeverbund bestehend aus 1 KEBA KeContact P30 x-series und bis zu 15 KEBA KeContact P30 c-series) * Einfache Verwaltung von RFID-Karten * Kostentransparenz - mit dem einmaligen Kauf können Sie alle Funktionen der Software nutzen, ohne dass weitere Lizenzkosten oder monatliche Service-Gebühren entstehen. * In Kombination mit den einfach zu bedienenden und sicheren KEBA-Ladestationen bietet die neue Software maximale Nutzerfreundlichkeit und eine rasche und einfache Abrechnung von Ladevorgängen.589,00 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter


-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Was ist die Deckungssumme einer Versicherung und wie wirkt sie sich auf die Absicherung im Schadensfall aus?
Die Deckungssumme einer Versicherung ist der maximale Betrag, den die Versicherung im Schadensfall erstattet. Eine höhere Deckungssumme bietet eine bessere Absicherung, da sie größere Schäden abdeckt. Es ist wichtig, die Deckungssumme entsprechend der individuellen Risiken und Bedürfnisse zu wählen. **
-
Welche Faktoren bestimmen die Höhe der Prämie in den Versicherungsbedingungen? Welche Leistungen sind in den Versicherungsbedingungen enthalten?
Die Höhe der Prämie wird durch Faktoren wie Alter, Gesundheitszustand und Deckungsumfang bestimmt. In den Versicherungsbedingungen sind Leistungen wie Krankenhauskosten, Arzthonorare und Medikamente enthalten. Zusätzliche Leistungen können je nach Versicherungsvertrag variieren. **
-
Was beinhaltet der allgemeine Deckungsumfang einer Versicherung?
Der allgemeine Deckungsumfang einer Versicherung umfasst die Leistungen, die im Versicherungsvertrag festgelegt sind. Dazu gehören in der Regel Schutz bei Schäden durch Unfälle, Diebstahl, Naturkatastrophen oder Haftpflichtansprüche. Nicht alle Risiken sind automatisch abgedeckt, daher ist es wichtig, die genauen Bedingungen des Vertrags zu prüfen. **

Was ist Selbstbeteiligung bei einer Versicherung?
Was ist Selbstbeteiligung bei einer Versicherung? **
Was bedeutet Selbstbeteiligung bei einer Versicherung?
Selbstbeteiligung bei einer Versicherung ist der Betrag, den der Versicherte im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Sie dient dazu, dass Versicherte einen Teil der Kosten selbst übernehmen und somit auch ein Interesse daran haben, Schadensfälle zu vermeiden. Je höher die Selbstbeteiligung, desto niedriger sind in der Regel die Versicherungsprämien. Selbstbeteiligung kann bei verschiedenen Versicherungen wie z.B. der Kfz-Versicherung, der Krankenversicherung oder der Hausratversicherung vereinbart werden. Es ist wichtig, die Höhe der Selbstbeteiligung sorgfältig zu wählen, um einen guten Kompromiss zwischen Kosten und Risiko zu finden. **
Top-Angebote
Produkte zum Begriff Unternehmen:
-
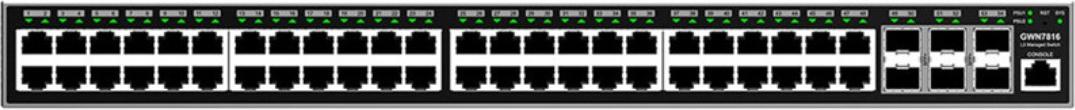
Grandstream GWN7800 Series - Switch - UnternehmenÜber den Switch Grandstream GWN7816 48 Portas GbE 6x SFP+Fortgeschrittene Netzwerklösung für UnternehmenDer Grandstream GWN7816 ist ein Layer-3-Managed-Switch mit 48 Gigabit-Ethernet-Ports und 6 SFP+-Ports mit 10 Gbps. Dieses Gerät wurde für mittlere bis große Unternehmen entwickelt, die skalierbare, sichere und leistungsstarke Netzwerke benötigen und eine umfassende und effiziente Verwaltung ermöglichen.Erweitertes Traffic-Management und SicherheitMit Unterstützung für erweiterte VLAN bietet der GWN7816 flexible und ausgefeilte Traffic-Segmentierung. Er umfasst auch integriertes QoS zur Priorisierung von Traffic, IGMP/MLD Snooping zur Optimierung der Netzwerkperformance und robuste Sicherheitsfunktionen wie ARP-Inspektion, Schutz vor DoS, Port-Sicherheit und DHCP-Snooping.Hervorragende Konnektivität und ZuverlässigkeitMit 48 Gigabit-Ethernet-Ports und 6 SFP+-Ports mit 10 Gbps bietet der GWN7816 eine Hochgeschwindigkeitsverbindung und Unterstützung für IPv4- und IPv6-Netzwerke.Flexible476,86 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
KEBA eMobility Solution small für Hotels & Unternehmen* Mit der übersichtlichen und einfach zu bedienenden Desktop-Anwendung können die Ladevorgänge von Gästen, Mitarbeiter:innen und Kund:innen verwaltet, nachverfolgt und für die Abrechnung aufbereitet werden. * Die Software generiert benutzerspezifische Berichte über geladene Energie, Ladevorgänge, Ladedauer und Kosten auf Basis des selbst definierten kWh-Preises. * Offline-Lösung: für die Nutzung der Software ist keine Verbindung zum Internet erforderlich, alle Daten bleiben lokal auf den Wallboxen gespeichert. PC und Wallboxen müssen nur im gleichen Netzwerk sein * Skalierbar von 1-16 Wallboxen: Einbindung von 1 bis max. 16 KeContact P30 Wallboxen mit RFID-Funktion (max. 1 Ladeverbund bestehend aus 1 KEBA KeContact P30 x-series und bis zu 15 KEBA KeContact P30 c-series) * Einfache Verwaltung von RFID-Karten * Kostentransparenz - mit dem einmaligen Kauf können Sie alle Funktionen der Software nutzen, ohne dass weitere Lizenzkosten oder monatliche Service-Gebühren entstehen. * In Kombination mit den einfach zu bedienenden und sicheren KEBA-Ladestationen bietet die neue Software maximale Nutzerfreundlichkeit und eine rasche und einfache Abrechnung von Ladevorgängen.589,00 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert Selbstbeteiligung bei Pkw?
Wie funktioniert Selbstbeteiligung bei Pkw? Die Selbstbeteiligung ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Je höher die Selbstbeteiligung, desto niedriger sind in der Regel die Versicherungsprämien. Die Selbstbeteiligung wird bei Vertragsabschluss festgelegt und kann je nach Versicherungstarif variieren. Im Schadensfall muss der Versicherungsnehmer also zunächst den vereinbarten Betrag selbst zahlen, bevor die Versicherung die restlichen Kosten übernimmt. **
-
Welche Arten von Versicherungsbedingungen sind für Privatpersonen und Unternehmen üblich und wie können diese Bedingungen im Schadensfall interpretiert werden?
Für Privatpersonen sind Haftpflicht-, Hausrat- und Krankenversicherungen üblich, während Unternehmen oft Betriebs-, Haftpflicht- und Sachversicherungen abschließen. Im Schadensfall werden die Versicherungsbedingungen herangezogen, um festzustellen, ob der Schaden gedeckt ist und in welcher Höhe die Versicherung leistet. Die genaue Interpretation hängt von den individuellen Vertragsbedingungen ab und sollte im Zweifelsfall mit einem Versicherungsberater geklärt werden. **
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Was ist die Deckungssumme einer Versicherung und wie wirkt sie sich auf die Absicherung im Schadensfall aus?
Die Deckungssumme einer Versicherung ist der maximale Betrag, den die Versicherung im Schadensfall erstattet. Eine höhere Deckungssumme bietet eine bessere Absicherung, da sie größere Schäden abdeckt. Es ist wichtig, die Deckungssumme entsprechend der individuellen Risiken und Bedürfnisse zu wählen. **
Ähnliche Suchbegriffe für Unternehmen
-
Carell, Paul: Unternehmen BarbarossaUnternehmen Barbarossa , Der Marsch nach Rußland , Schlingertöpfe > Kraftstoffversorgung , Erscheinungsjahr: 202201, Produktform: Leinen, Autoren: Carell, Paul, Seitenzahl/Blattzahl: 608, Keyword: Wehrmacht; Feldzug; Paul Carell; Sowjetunion, Zeitraum: Zweite Hälfte 20. Jahrhundert (1950 bis 1999 n. Chr.), Thema: Verstehen, Warengruppe: HC/Geschichte/20. Jahrhundert, Fachkategorie: Geschichte, Thema: Auseinandersetzen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Pour Le Merite, Verlag: Pour Le Merite, Verlag: Pour le Mrite Verlag fr Militrgeschichte Zweigniederlassung der Lesen & Schenken Verlagsauslieferung und Versandgesellschaft mbH, Länge: 245, Breite: 180, Höhe: 42, Gewicht: 936, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,32,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Faktoren bestimmen die Höhe der Prämie in den Versicherungsbedingungen? Welche Leistungen sind in den Versicherungsbedingungen enthalten?
Die Höhe der Prämie wird durch Faktoren wie Alter, Gesundheitszustand und Deckungsumfang bestimmt. In den Versicherungsbedingungen sind Leistungen wie Krankenhauskosten, Arzthonorare und Medikamente enthalten. Zusätzliche Leistungen können je nach Versicherungsvertrag variieren. **
-
Was beinhaltet der allgemeine Deckungsumfang einer Versicherung?
Der allgemeine Deckungsumfang einer Versicherung umfasst die Leistungen, die im Versicherungsvertrag festgelegt sind. Dazu gehören in der Regel Schutz bei Schäden durch Unfälle, Diebstahl, Naturkatastrophen oder Haftpflichtansprüche. Nicht alle Risiken sind automatisch abgedeckt, daher ist es wichtig, die genauen Bedingungen des Vertrags zu prüfen. **
-
Was ist Selbstbeteiligung bei einer Versicherung?
Was ist Selbstbeteiligung bei einer Versicherung? **
-
Was bedeutet Selbstbeteiligung bei einer Versicherung?
Selbstbeteiligung bei einer Versicherung ist der Betrag, den der Versicherte im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Sie dient dazu, dass Versicherte einen Teil der Kosten selbst übernehmen und somit auch ein Interesse daran haben, Schadensfälle zu vermeiden. Je höher die Selbstbeteiligung, desto niedriger sind in der Regel die Versicherungsprämien. Selbstbeteiligung kann bei verschiedenen Versicherungen wie z.B. der Kfz-Versicherung, der Krankenversicherung oder der Hausratversicherung vereinbart werden. Es ist wichtig, die Höhe der Selbstbeteiligung sorgfältig zu wählen, um einen guten Kompromiss zwischen Kosten und Risiko zu finden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.