Domain pkw-vollkaskoversicherung.de kaufen?
Wir ziehen mit dem Projekt
pkw-vollkaskoversicherung.de um.
Sind Sie am Kauf der Domain
pkw-vollkaskoversicherung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain pkw-vollkaskoversicherung.de kaufen?
Wie funktioniert Selbstbeteiligung bei Pkw?
Wie funktioniert Selbstbeteiligung bei Pkw? Die Selbstbeteiligung ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Je höher die Selbstbeteiligung, desto niedriger sind in der Regel die Versicherungsprämien. Die Selbstbeteiligung wird bei Vertragsabschluss festgelegt und kann je nach Versicherungstarif variieren. Im Schadensfall muss der Versicherungsnehmer also zunächst den vereinbarten Betrag selbst zahlen, bevor die Versicherung die restlichen Kosten übernimmt. **
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
Ähnliche Suchbegriffe für Stärken
Top-Angebote
Produkte zum Begriff Stärken:
-
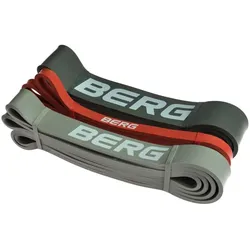
BERG Fitness-Widerstandsbänder für PlayBase, 3 StärkenDas BERG PlayBase Fitnessband auf einen Blick: Widerstandsbänder passend für die BERG PlayBase 3 verschiedene Stärken für vielseitiges Training schnelle und einfache Montage max. Nutzergewicht: 100 kg Garantie: 2 JahreBERG PlayBaseEin wahres Multi-Talent: das Fitnessband. Seit ein paar Jahren sind sie der Renner für Homeworkouts: Widerstandsbänder. Auch bei eurer BERG PlayBase könnt ihr eurer Training mit einem Original BERG Fitnessbändern erweitern. Die Widerstandsbänder lassen sich ganz einfach an der gewünschten Position an eurer BERG PlayBase befestigen. Mit dem Fitnessband könnt ihr ein effektives Ganzkörpertraining im Freien gestalten. Besonders praktisch: in dem Set erhaltet ihr 3 verschiedene Bänder in 3 Stärken. Die Trainingsmöglichkeiten sind endlos, so dass Bein-, Arm-, Rücken-, Brust-, Schulter- und Po-Muskulatur gezielt gestärkt werden können.49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist die Deckungssumme einer Versicherung und wie wirkt sie sich auf die Absicherung im Schadensfall aus?
Die Deckungssumme einer Versicherung ist der maximale Betrag, den die Versicherung im Schadensfall erstattet. Eine höhere Deckungssumme bietet eine bessere Absicherung, da sie größere Schäden abdeckt. Es ist wichtig, die Deckungssumme entsprechend der individuellen Risiken und Bedürfnisse zu wählen. **
-
Welche Faktoren bestimmen die Höhe der Prämie in den Versicherungsbedingungen? Welche Leistungen sind in den Versicherungsbedingungen enthalten?
Die Höhe der Prämie wird durch Faktoren wie Alter, Gesundheitszustand und Deckungsumfang bestimmt. In den Versicherungsbedingungen sind Leistungen wie Krankenhauskosten, Arzthonorare und Medikamente enthalten. Zusätzliche Leistungen können je nach Versicherungsvertrag variieren. **
-
Was beinhaltet der allgemeine Deckungsumfang einer Versicherung?
Der allgemeine Deckungsumfang einer Versicherung umfasst die Leistungen, die im Versicherungsvertrag festgelegt sind. Dazu gehören in der Regel Schutz bei Schäden durch Unfälle, Diebstahl, Naturkatastrophen oder Haftpflichtansprüche. Nicht alle Risiken sind automatisch abgedeckt, daher ist es wichtig, die genauen Bedingungen des Vertrags zu prüfen. **
-
Was ist Selbstbeteiligung bei einer Versicherung?
Was ist Selbstbeteiligung bei einer Versicherung? **

Was bedeutet Selbstbeteiligung bei einer Versicherung?
Selbstbeteiligung bei einer Versicherung ist der Betrag, den der Versicherte im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Sie dient dazu, dass Versicherte einen Teil der Kosten selbst übernehmen und somit auch ein Interesse daran haben, Schadensfälle zu vermeiden. Je höher die Selbstbeteiligung, desto niedriger sind in der Regel die Versicherungsprämien. Selbstbeteiligung kann bei verschiedenen Versicherungen wie z.B. der Kfz-Versicherung, der Krankenversicherung oder der Hausratversicherung vereinbart werden. Es ist wichtig, die Höhe der Selbstbeteiligung sorgfältig zu wählen, um einen guten Kompromiss zwischen Kosten und Risiko zu finden. **
Kann ich eine Versicherung im Schadensfall kündigen?
Kann ich eine Versicherung im Schadensfall kündigen? In der Regel ist es nicht möglich, eine Versicherung im Schadensfall zu kündigen, da dies gegen die Vertragsbedingungen verstoßen würde. Die Versicherungsgesellschaft hat das Recht, den Vertrag zu kündigen, wenn falsche Angaben gemacht wurden oder der Versicherungsnehmer betrügerisch gehandelt hat. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, unter welchen Umständen eine Kündigung möglich ist. Im Falle eines Schadens ist es ratsam, sich an die Versicherungsgesellschaft zu wenden und den Schaden zu melden, um eine reibungslose Abwicklung zu gewährleisten. **
Top-Angebote
Produkte zum Begriff Stärken:
-
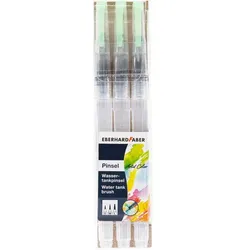
Wassertankpinsel, 3 Stück, verschiedene StärkenWassertankpinsel, zum Gestalten von Aquarell-Effekten, in den Größen S, M und L, Länge: 18 cm, Inhalt: 3 Stück.Die Pinsel werden aufgeschraubt und mit Wasser befüllt. Beim Malen wird dann je nach Druck mehr oder weniger Wasser unter die zu vermalende Farbe gemischt und im Handumdrehen entstehen wunderschöne Aquarell-Effekte.Ideal für alle wasservermalbaren Farben und StifteSynthetische PinselspitzeWassertank mit 7,5 ml Fassungsvermögen8,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert Selbstbeteiligung bei Pkw?
Wie funktioniert Selbstbeteiligung bei Pkw? Die Selbstbeteiligung ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Je höher die Selbstbeteiligung, desto niedriger sind in der Regel die Versicherungsprämien. Die Selbstbeteiligung wird bei Vertragsabschluss festgelegt und kann je nach Versicherungstarif variieren. Im Schadensfall muss der Versicherungsnehmer also zunächst den vereinbarten Betrag selbst zahlen, bevor die Versicherung die restlichen Kosten übernimmt. **
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Was ist die Deckungssumme einer Versicherung und wie wirkt sie sich auf die Absicherung im Schadensfall aus?
Die Deckungssumme einer Versicherung ist der maximale Betrag, den die Versicherung im Schadensfall erstattet. Eine höhere Deckungssumme bietet eine bessere Absicherung, da sie größere Schäden abdeckt. Es ist wichtig, die Deckungssumme entsprechend der individuellen Risiken und Bedürfnisse zu wählen. **
-
Welche Faktoren bestimmen die Höhe der Prämie in den Versicherungsbedingungen? Welche Leistungen sind in den Versicherungsbedingungen enthalten?
Die Höhe der Prämie wird durch Faktoren wie Alter, Gesundheitszustand und Deckungsumfang bestimmt. In den Versicherungsbedingungen sind Leistungen wie Krankenhauskosten, Arzthonorare und Medikamente enthalten. Zusätzliche Leistungen können je nach Versicherungsvertrag variieren. **
Ähnliche Suchbegriffe für Stärken
-
BERG Fitness-Widerstandsbänder für PlayBase, 3 StärkenDas BERG PlayBase Fitnessband auf einen Blick: Widerstandsbänder passend für die BERG PlayBase 3 verschiedene Stärken für vielseitiges Training schnelle und einfache Montage max. Nutzergewicht: 100 kg Garantie: 2 JahreBERG PlayBaseEin wahres Multi-Talent: das Fitnessband. Seit ein paar Jahren sind sie der Renner für Homeworkouts: Widerstandsbänder. Auch bei eurer BERG PlayBase könnt ihr eurer Training mit einem Original BERG Fitnessbändern erweitern. Die Widerstandsbänder lassen sich ganz einfach an der gewünschten Position an eurer BERG PlayBase befestigen. Mit dem Fitnessband könnt ihr ein effektives Ganzkörpertraining im Freien gestalten. Besonders praktisch: in dem Set erhaltet ihr 3 verschiedene Bänder in 3 Stärken. Die Trainingsmöglichkeiten sind endlos, so dass Bein-, Arm-, Rücken-, Brust-, Schulter- und Po-Muskulatur gezielt gestärkt werden können.49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
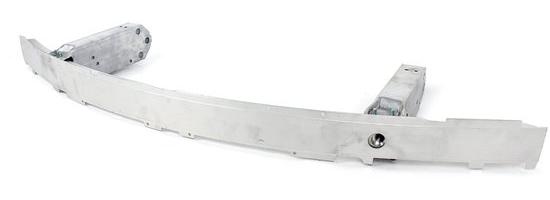
Auto Front Bumper Verstärkung Silber - Edelstahl - Für BMW 7er F01 F02 F03 - Bumper stärken BarDiese Frontstoßfängerverstärkung ist speziell für die BMW 7er Modelle F01, F02 und F03 aus den Jahren 2008-2012 konzipiert. Es ist für Autobesitzer gedacht, die ihre Stoßstange vor Beschädigungen bei leichten Kollisionen stärken und schützen wollen.344,01 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kinderstärken - Kinder stärkenKinderstärken - Kinder stärken , Erziehung und Bildung ressourcenorientiert gestalten , Bremsleuchte > Lichter & Leuchten , Erscheinungsjahr: 20150722, Produktform: Kartoniert, Titel der Reihe: KinderStärken##, Redaktion: Büker, Petra, Seitenzahl/Blattzahl: 178, Abbildungen: 10 Abbildungen, Keyword: Elementarpädagogik; Frühe Bildung; Ressourcenorientierte Frühpädagogik, Fachschema: Frühpädagogik~Pädagogik / Frühpädagogik~Kindergarten~Pädagogik / Kindergarten, Vorschulalter~Pädagogik / Schule, Fachkategorie: Grundschule und Sekundarstufe I~Frühkindliche Pflege & Bildung, Warengruppe: HC/Kindergarten/Vorschulpädagogik, Fachkategorie: Vorschule und Kindergarten, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Kohlhammer W., Verlag: Kohlhammer W., Verlag: Kohlhammer, Länge: 139, Breite: 202, Höhe: 11, Gewicht: 238, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 132001829,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was beinhaltet der allgemeine Deckungsumfang einer Versicherung?
Der allgemeine Deckungsumfang einer Versicherung umfasst die Leistungen, die im Versicherungsvertrag festgelegt sind. Dazu gehören in der Regel Schutz bei Schäden durch Unfälle, Diebstahl, Naturkatastrophen oder Haftpflichtansprüche. Nicht alle Risiken sind automatisch abgedeckt, daher ist es wichtig, die genauen Bedingungen des Vertrags zu prüfen. **
-
Was ist Selbstbeteiligung bei einer Versicherung?
Was ist Selbstbeteiligung bei einer Versicherung? **
-
Was bedeutet Selbstbeteiligung bei einer Versicherung?
Selbstbeteiligung bei einer Versicherung ist der Betrag, den der Versicherte im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Sie dient dazu, dass Versicherte einen Teil der Kosten selbst übernehmen und somit auch ein Interesse daran haben, Schadensfälle zu vermeiden. Je höher die Selbstbeteiligung, desto niedriger sind in der Regel die Versicherungsprämien. Selbstbeteiligung kann bei verschiedenen Versicherungen wie z.B. der Kfz-Versicherung, der Krankenversicherung oder der Hausratversicherung vereinbart werden. Es ist wichtig, die Höhe der Selbstbeteiligung sorgfältig zu wählen, um einen guten Kompromiss zwischen Kosten und Risiko zu finden. **
-
Kann ich eine Versicherung im Schadensfall kündigen?
Kann ich eine Versicherung im Schadensfall kündigen? In der Regel ist es nicht möglich, eine Versicherung im Schadensfall zu kündigen, da dies gegen die Vertragsbedingungen verstoßen würde. Die Versicherungsgesellschaft hat das Recht, den Vertrag zu kündigen, wenn falsche Angaben gemacht wurden oder der Versicherungsnehmer betrügerisch gehandelt hat. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, unter welchen Umständen eine Kündigung möglich ist. Im Falle eines Schadens ist es ratsam, sich an die Versicherungsgesellschaft zu wenden und den Schaden zu melden, um eine reibungslose Abwicklung zu gewährleisten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.