Domain pkw-vollkaskoversicherung.de kaufen?
Wir ziehen mit dem Projekt
pkw-vollkaskoversicherung.de um.
Sind Sie am Kauf der Domain
pkw-vollkaskoversicherung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain pkw-vollkaskoversicherung.de kaufen?
Wie funktioniert Selbstbeteiligung bei Pkw?
Wie funktioniert Selbstbeteiligung bei Pkw? Die Selbstbeteiligung ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Je höher die Selbstbeteiligung, desto niedriger sind in der Regel die Versicherungsprämien. Die Selbstbeteiligung wird bei Vertragsabschluss festgelegt und kann je nach Versicherungstarif variieren. Im Schadensfall muss der Versicherungsnehmer also zunächst den vereinbarten Betrag selbst zahlen, bevor die Versicherung die restlichen Kosten übernimmt. **
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
Ähnliche Suchbegriffe für Schutzstufe
Top-Angebote
Produkte zum Begriff Schutzstufe:
-
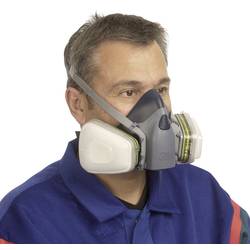
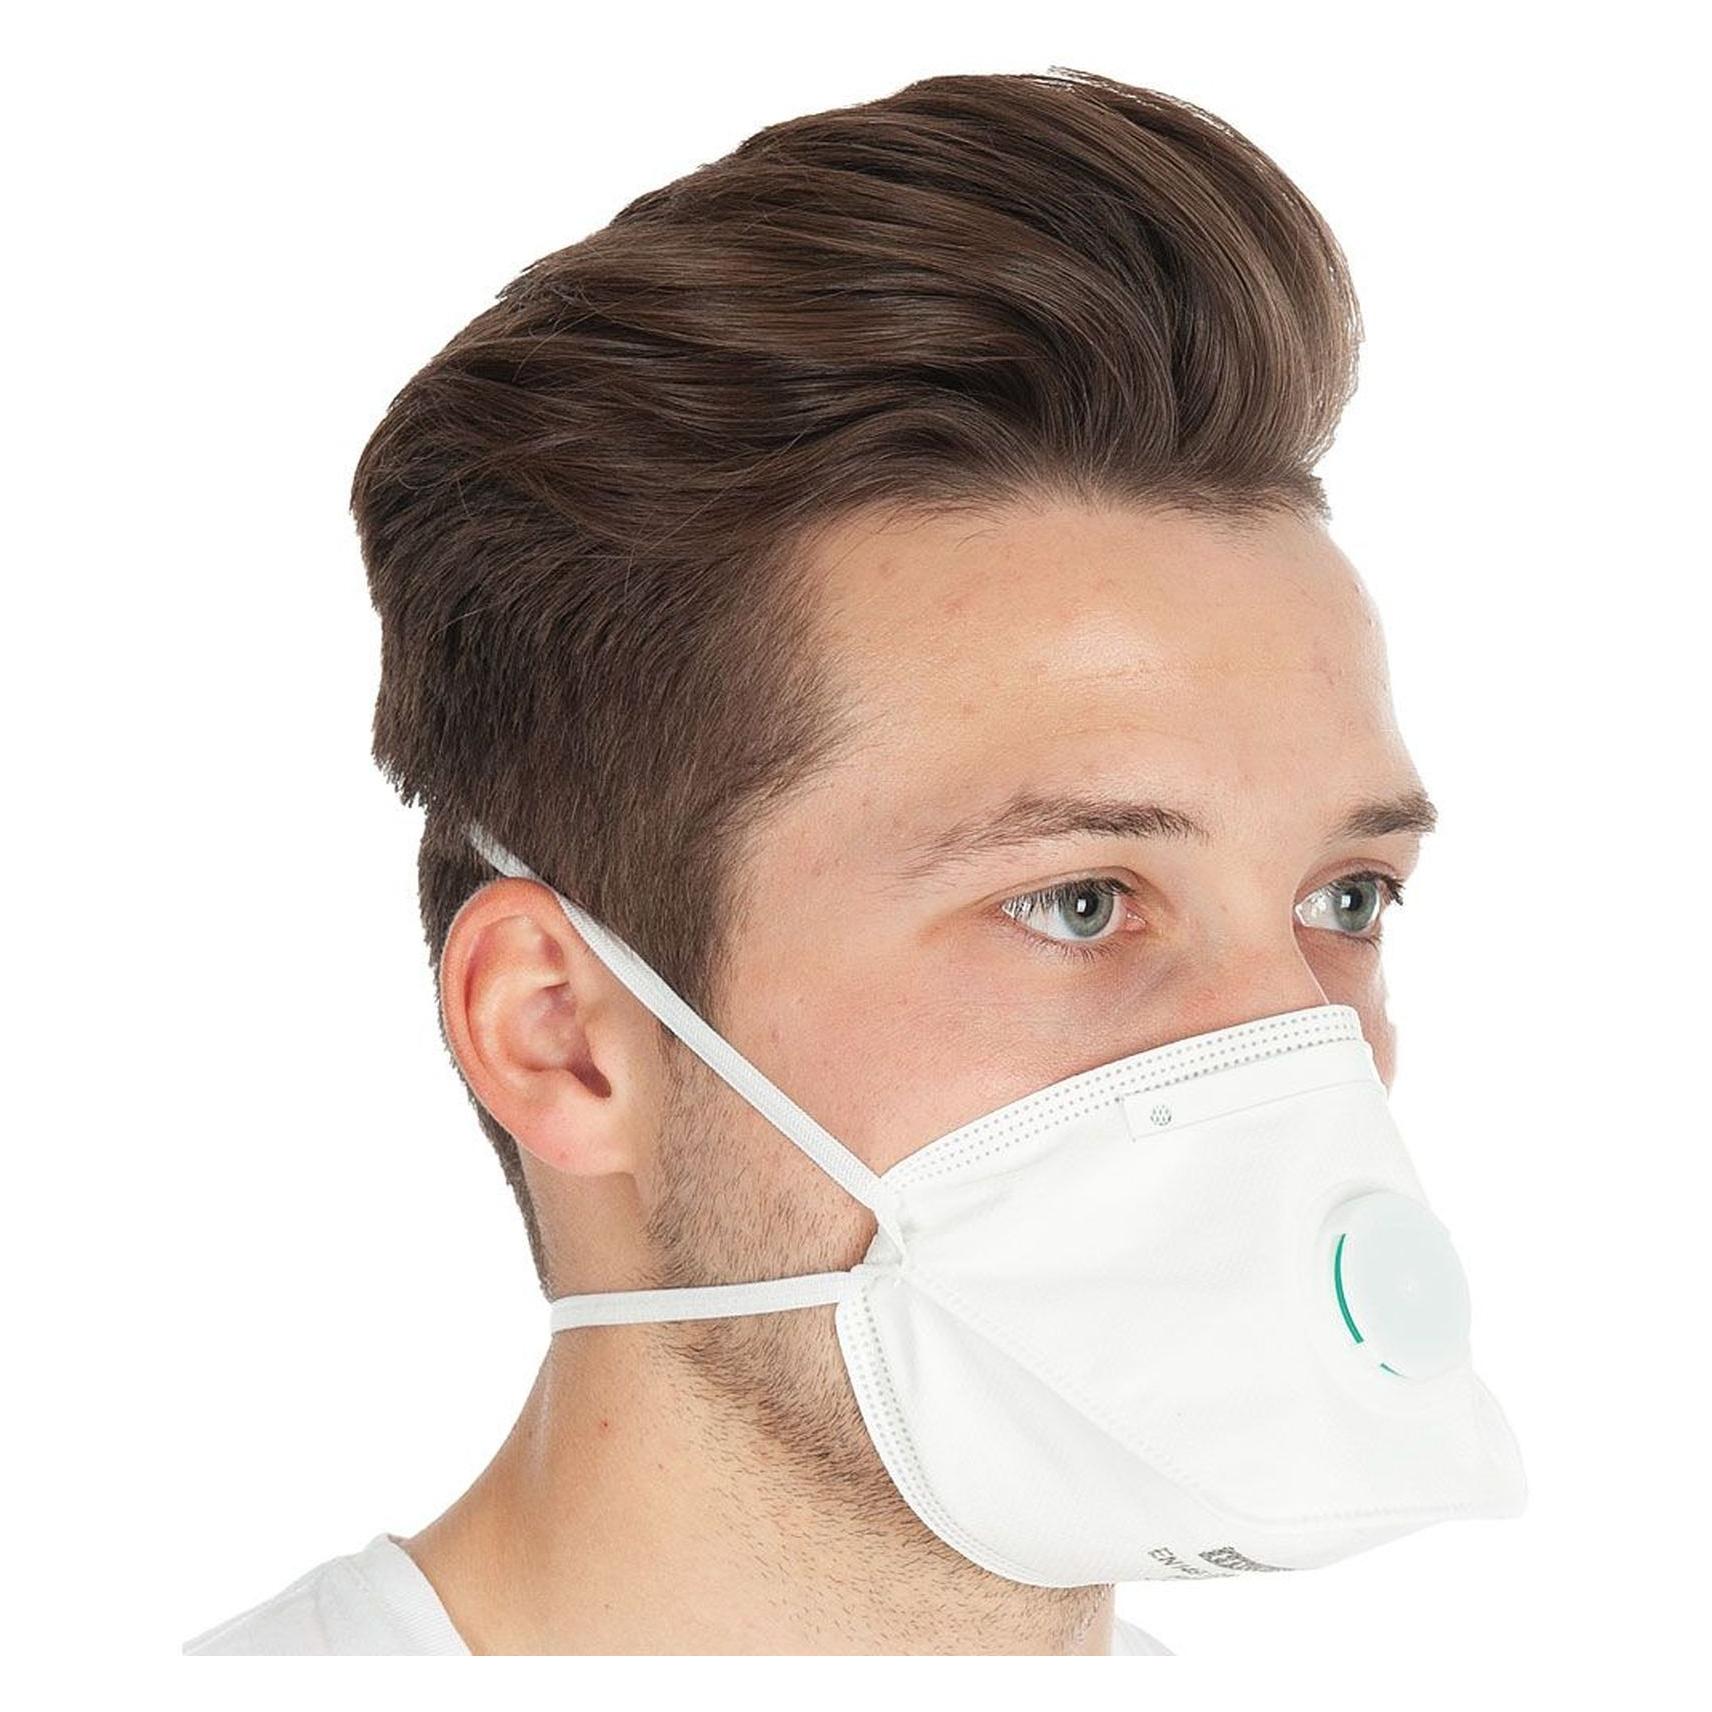
3M Partikelfilter 2135, Schutzstufe P3, VE 6 Paar, für Halbmaske Serie 6000Partikelfilter 2135, Schutzstufe P3, VE 6 Paar, für Halbmaske Serie 6000. Schutzklasse = P3. Norm = EN 143 : 2000. Material = Polystyrol. Farbe = weiß. Produkttyp = Wechselfilter für Halb-/Vollmasken. Zolltarifnummer = 59119099. Herkunftsland = SGP. Bruttogewicht = 0.5 kg. Gewicht = 0.3 kg. Nachhaltigkeit = CO2-Fußabdruck berechnet. P3-Schutz vor hohen Belastungen durch Feinstaub sowie vor Öl- oder Wasserdämpfen. Geprüft und zugelassen nach europäischen Normen - CE-Kennzeichnung 0086 (EN 143:2000 P3 R). Verwendung mit wiederverwendbaren Masken der Serien 6000, 6500 und 7000 von 3M. Schützt vor gesundheitsgefährdenden Partikeln. Reduziert die Belastung der Atemwege. Partikelfilter 2135 - zuverlässiger P3-Schutz für anspruchsvollen Arbeitsschutz Der Partikelfilter 2135 bietet einen zuverlässigen P3-Schutz bei hohen Belastungen durch Feinstaub sowie vor Öl- und Wasserdämpfen. Als leistungsstarker Filter für den professionellen Arbeitsschutz unterstützt er den sicheren Einsatz in staubintensiven Arbeitsbereichen und überzeugt durch seine geprüfte Schutzwirkung. Der Partikelfilter eignet sich für die Verwendung mit den wiederverwendbaren Halbmasken der 3M Serien 6000, 6500 und 7000. Dadurch lässt sich vorhandene Schutzausrüstung flexibel ergänzen, ohne das Maskensystem wechseln zu müssen. Der P3-Filter schützt zuverlässig vor gesundheitsgefährdenden Partikeln und reduziert die Belastung der Atemwege bei anspruchsvollen Tätigkeiten, beispielsweise bei Schleif-, Fräs- oder Sanierungsarbeiten sowie in Bereichen mit feinen Stäuben oder öl- und wasserbasierten Aerosolen. Für den professionellen Arbeitsschutz erfüllt der Filter die Anforderungen der europäischen Norm EN 143:2000 P3 R und verfügt über die CE-Kennzeichnung 0086. Die geprüfte Qualität sorgt für ein hohes Maß an Sicherheit im täglichen Einsatz und unterstützt die Einhaltung geltender Schutzanforderungen am Arbeitsplatz. Dank seiner passgenauen Ausführung lässt sich der Partikelfilter schnell an kompatiblen Halbmasken befestigen. Der leistungsfähige Filter trägt dazu bei, die Atemluft wirksam von Partikeln zu reinigen und erhöht so den Schutz bei Arbeiten mit hoher Staub- oder Aerosolbelastung im professionellen Arbeitsschutz.49,86 €*Versand: 11,78 €Sichere Weiterleitung zum Anbieter



-
Was ist die Deckungssumme einer Versicherung und wie wirkt sie sich auf die Absicherung im Schadensfall aus?
Die Deckungssumme einer Versicherung ist der maximale Betrag, den die Versicherung im Schadensfall erstattet. Eine höhere Deckungssumme bietet eine bessere Absicherung, da sie größere Schäden abdeckt. Es ist wichtig, die Deckungssumme entsprechend der individuellen Risiken und Bedürfnisse zu wählen. **
-
Welche Faktoren bestimmen die Höhe der Prämie in den Versicherungsbedingungen? Welche Leistungen sind in den Versicherungsbedingungen enthalten?
Die Höhe der Prämie wird durch Faktoren wie Alter, Gesundheitszustand und Deckungsumfang bestimmt. In den Versicherungsbedingungen sind Leistungen wie Krankenhauskosten, Arzthonorare und Medikamente enthalten. Zusätzliche Leistungen können je nach Versicherungsvertrag variieren. **
-
Was beinhaltet der allgemeine Deckungsumfang einer Versicherung?
Der allgemeine Deckungsumfang einer Versicherung umfasst die Leistungen, die im Versicherungsvertrag festgelegt sind. Dazu gehören in der Regel Schutz bei Schäden durch Unfälle, Diebstahl, Naturkatastrophen oder Haftpflichtansprüche. Nicht alle Risiken sind automatisch abgedeckt, daher ist es wichtig, die genauen Bedingungen des Vertrags zu prüfen. **
-
Was ist Selbstbeteiligung bei einer Versicherung?
Was ist Selbstbeteiligung bei einer Versicherung? **


Was bedeutet Selbstbeteiligung bei einer Versicherung?
Selbstbeteiligung bei einer Versicherung ist der Betrag, den der Versicherte im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Sie dient dazu, dass Versicherte einen Teil der Kosten selbst übernehmen und somit auch ein Interesse daran haben, Schadensfälle zu vermeiden. Je höher die Selbstbeteiligung, desto niedriger sind in der Regel die Versicherungsprämien. Selbstbeteiligung kann bei verschiedenen Versicherungen wie z.B. der Kfz-Versicherung, der Krankenversicherung oder der Hausratversicherung vereinbart werden. Es ist wichtig, die Höhe der Selbstbeteiligung sorgfältig zu wählen, um einen guten Kompromiss zwischen Kosten und Risiko zu finden. **
Kann ich eine Versicherung im Schadensfall kündigen?
Kann ich eine Versicherung im Schadensfall kündigen? In der Regel ist es nicht möglich, eine Versicherung im Schadensfall zu kündigen, da dies gegen die Vertragsbedingungen verstoßen würde. Die Versicherungsgesellschaft hat das Recht, den Vertrag zu kündigen, wenn falsche Angaben gemacht wurden oder der Versicherungsnehmer betrügerisch gehandelt hat. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, unter welchen Umständen eine Kündigung möglich ist. Im Falle eines Schadens ist es ratsam, sich an die Versicherungsgesellschaft zu wenden und den Schaden zu melden, um eine reibungslose Abwicklung zu gewährleisten. **
Top-Angebote
Produkte zum Begriff Schutzstufe:
-
Wie funktioniert Selbstbeteiligung bei Pkw?
Wie funktioniert Selbstbeteiligung bei Pkw? Die Selbstbeteiligung ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Je höher die Selbstbeteiligung, desto niedriger sind in der Regel die Versicherungsprämien. Die Selbstbeteiligung wird bei Vertragsabschluss festgelegt und kann je nach Versicherungstarif variieren. Im Schadensfall muss der Versicherungsnehmer also zunächst den vereinbarten Betrag selbst zahlen, bevor die Versicherung die restlichen Kosten übernimmt. **
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Was ist die Deckungssumme einer Versicherung und wie wirkt sie sich auf die Absicherung im Schadensfall aus?
Die Deckungssumme einer Versicherung ist der maximale Betrag, den die Versicherung im Schadensfall erstattet. Eine höhere Deckungssumme bietet eine bessere Absicherung, da sie größere Schäden abdeckt. Es ist wichtig, die Deckungssumme entsprechend der individuellen Risiken und Bedürfnisse zu wählen. **
-
Welche Faktoren bestimmen die Höhe der Prämie in den Versicherungsbedingungen? Welche Leistungen sind in den Versicherungsbedingungen enthalten?
Die Höhe der Prämie wird durch Faktoren wie Alter, Gesundheitszustand und Deckungsumfang bestimmt. In den Versicherungsbedingungen sind Leistungen wie Krankenhauskosten, Arzthonorare und Medikamente enthalten. Zusätzliche Leistungen können je nach Versicherungsvertrag variieren. **
Ähnliche Suchbegriffe für Schutzstufe
-
3M Partikelfilter 2135, Schutzstufe P3, VE 6 Paar, für Halbmaske Serie 6000Partikelfilter 2135, Schutzstufe P3, VE 6 Paar, für Halbmaske Serie 6000. Schutzklasse = P3. Norm = EN 143 : 2000. Material = Polystyrol. Farbe = weiß. Produkttyp = Wechselfilter für Halb-/Vollmasken. Zolltarifnummer = 59119099. Herkunftsland = SGP. Bruttogewicht = 0.5 kg. Gewicht = 0.3 kg. Nachhaltigkeit = CO2-Fußabdruck berechnet. P3-Schutz vor hohen Belastungen durch Feinstaub sowie vor Öl- oder Wasserdämpfen. Geprüft und zugelassen nach europäischen Normen - CE-Kennzeichnung 0086 (EN 143:2000 P3 R). Verwendung mit wiederverwendbaren Masken der Serien 6000, 6500 und 7000 von 3M. Schützt vor gesundheitsgefährdenden Partikeln. Reduziert die Belastung der Atemwege. Partikelfilter 2135 - zuverlässiger P3-Schutz für anspruchsvollen Arbeitsschutz Der Partikelfilter 2135 bietet einen zuverlässigen P3-Schutz bei hohen Belastungen durch Feinstaub sowie vor Öl- und Wasserdämpfen. Als leistungsstarker Filter für den professionellen Arbeitsschutz unterstützt er den sicheren Einsatz in staubintensiven Arbeitsbereichen und überzeugt durch seine geprüfte Schutzwirkung. Der Partikelfilter eignet sich für die Verwendung mit den wiederverwendbaren Halbmasken der 3M Serien 6000, 6500 und 7000. Dadurch lässt sich vorhandene Schutzausrüstung flexibel ergänzen, ohne das Maskensystem wechseln zu müssen. Der P3-Filter schützt zuverlässig vor gesundheitsgefährdenden Partikeln und reduziert die Belastung der Atemwege bei anspruchsvollen Tätigkeiten, beispielsweise bei Schleif-, Fräs- oder Sanierungsarbeiten sowie in Bereichen mit feinen Stäuben oder öl- und wasserbasierten Aerosolen. Für den professionellen Arbeitsschutz erfüllt der Filter die Anforderungen der europäischen Norm EN 143:2000 P3 R und verfügt über die CE-Kennzeichnung 0086. Die geprüfte Qualität sorgt für ein hohes Maß an Sicherheit im täglichen Einsatz und unterstützt die Einhaltung geltender Schutzanforderungen am Arbeitsplatz. Dank seiner passgenauen Ausführung lässt sich der Partikelfilter schnell an kompatiblen Halbmasken befestigen. Der leistungsfähige Filter trägt dazu bei, die Atemluft wirksam von Partikeln zu reinigen und erhöht so den Schutz bei Arbeiten mit hoher Staub- oder Aerosolbelastung im professionellen Arbeitsschutz.49,86 €*Versand: 11,78 €Sichere Weiterleitung zum Anbieter
-
Allgemeine VersicherungsbedingungenAllgemeine Versicherungsbedingungen , Zum Werk Der Band enth¿lt die jeweils wichtigsten Musterbedingungen des Gesamtverbands der Deutschen Versicherungswirtschaft e.V. (GDV) und des Verbands der privaten Krankenversicherung e.V. (PK) aus den folgenden Bereichen: - Sachversicherung - Haftpflichtversicherung - Reiseversicherung - Rechtsschutzversicherung - Lebensversicherung - Krankenversicherung - Unfallversicherung. Vorteile auf einen Blick - die wichtigsten AVB in einer handlichen Ausgabe - sachkundige Einf¿hrung - Hinweise, wenn Gerichte Klauseln f¿r unwirksam erkl¿rt haben Zur Neuauflage Die Neuauflage pr¿sentiert alle wichtigen Bedingungswerke auf aktuellem Stand. In der Vergangenheit sind viele Musterbedingungen nach Transparenzgesichtspunkten ¿berarbeitet worden, etwa die Bedingungen f¿r die Rechtsschutzversicherung (ARB 2012). Die Neuauflage ber¿cksichtigt alle ¿nderungen und gibt die Texte authentisch wieder. Die aktualisierte Einf¿hrung ber¿cksichtigt alle relevanten ¿nderungen. Neu aufgenommen sind Hinweise auf Gerichtsentscheidungen, die einzelne Klauseln f¿r unwirksam erkl¿rt haben. Zielgruppe F¿r Versicherungsunternehmen, Versicherungsvermittler, Auszubildende, Richter, Rechtsanw¿lte, Verb¿nde. , Tagfahrleuchten > Beleuchtung , Auflage: 7., neubearbeitete Auflage, Erscheinungsjahr: 20150223, Produktform: Kartoniert, Titel der Reihe: Beck´sche Textausgaben##, Redaktion: Dörner, Heinrich, Auflage: 15007, Auflage/Ausgabe: 7., neubearbeitete Auflage, Seitenzahl/Blattzahl: 742, Keyword: Versicherung; Musterbedingungen; GDV; AGB; Versicherungsrecht, Fachschema: Versicherung - Versicherungskaufmann~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Versicherung und Versicherungsmathematik, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XI, Seitenanzahl: 742, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 193, Breite: 128, Höhe: 35, Gewicht: 589, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406575471 9783406554087 9783406499623 9783406453816 9783406387173 9783406369865, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 113143329,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Meister für Schutz und Sicherheit Gesetzessammlung - Handlungsspezifische QualifikationenMeister für Schutz und Sicherheit Gesetzessammlung - Handlungsspezifische Qualifikationen , 8. Auflage 2022, Stand 1. Februar 2022 Gesetzessammlung für die handlungsspezifischen Qualifikationen des "Meister für Schutz und Sicherheit". Das Buch beinhaltet alle aktuellen, nach dem Rahmenstoffplan relevanten Gesetze und Verordnungen. Die Gesetzesauszüge wurden auf Aktualität überprüft. U. a. wurden die Neuerungen im Strafgesetzbuch und in der Strafprozessordnung aufgenommen. Ebenfalls wurden weitere Gesetzessauszüge in die Gesetzessammlung eingefügt, die im neuen Rahmenplan genannt sind, wie z. B. das Gesetz zum Schutz von Geschäftsgeheimnissen oder das Gesetz gegen Wettbewerbsbeschränkungen. Da sich diese Gesetzessammlung auf den bloßen Abdruck von Gesetzen und Verordnungen beschränkt und keinerlei Kommentierungen enthält, ist sie als Hilfsmittel in der Prüfung zugelassen. , Nebelscheinwerfer > Beleuchtung , Auflage: 8. Auflage 2022 (Stand Februar 2022), Erscheinungsjahr: 20220216, Produktform: Kartoniert, Titel der Reihe: Meister für Schutz und Sicherheit - Handlungsspezifische Qualifikationen##~Gesetzessammlungen##, Redaktion: Zitzmann, Jörg, Edition: REV, Auflage: 22008, Auflage/Ausgabe: 8. Auflage 2022 (Stand Februar 2022), Seitenzahl/Blattzahl: 306, Keyword: Bewachungsverordnung; DGUV Vorschrift 23; Gesetzessammlung; Gewerbeordnung; MSS; Meister für Schutz und Sicherheit; Werkschutzmeister, Fachschema: Jura~Recht / Jura~Recht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft~Sicherheitsdienst~Sicherheitsrecht, Fachkategorie: Rechtswissenschaft, allgemein, Region: Deutschland, Sprache: Deutsch, Zeitraum: 21. Jahrhundert (2000 bis 2100 n. Chr.), Bildungszweck: Lehrbuch, Skript, Interesse Alter: empfohlenes Alter: ab 17 Jahren, Altersempfehlung / Lesealter: 18, ab Alter: 17, Imprint-Titels: Meister für Schutz und Sicherheit - Handlungsspezifische Qualifikationen, Warengruppe: HC/Recht/Sonstiges, Fachkategorie: Recht: Lehrbücher, Skripten, Prüfungsbücher, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Mission: Weiterbildung, Verlag: Mission: Weiterbildung, Verlag: Mission: Weiterbildung. GmbH, Länge: 206, Breite: 145, Höhe: 23, Gewicht: 498, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2258042, Vorgänger EAN: 9783961551750 9783961550524 9783943370829 9783943370515 9783943370331, Alternatives Format EAN: 9783961551910, Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,25,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was beinhaltet der allgemeine Deckungsumfang einer Versicherung?
Der allgemeine Deckungsumfang einer Versicherung umfasst die Leistungen, die im Versicherungsvertrag festgelegt sind. Dazu gehören in der Regel Schutz bei Schäden durch Unfälle, Diebstahl, Naturkatastrophen oder Haftpflichtansprüche. Nicht alle Risiken sind automatisch abgedeckt, daher ist es wichtig, die genauen Bedingungen des Vertrags zu prüfen. **
-
Was ist Selbstbeteiligung bei einer Versicherung?
Was ist Selbstbeteiligung bei einer Versicherung? **
-
Was bedeutet Selbstbeteiligung bei einer Versicherung?
Selbstbeteiligung bei einer Versicherung ist der Betrag, den der Versicherte im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Sie dient dazu, dass Versicherte einen Teil der Kosten selbst übernehmen und somit auch ein Interesse daran haben, Schadensfälle zu vermeiden. Je höher die Selbstbeteiligung, desto niedriger sind in der Regel die Versicherungsprämien. Selbstbeteiligung kann bei verschiedenen Versicherungen wie z.B. der Kfz-Versicherung, der Krankenversicherung oder der Hausratversicherung vereinbart werden. Es ist wichtig, die Höhe der Selbstbeteiligung sorgfältig zu wählen, um einen guten Kompromiss zwischen Kosten und Risiko zu finden. **
-
Kann ich eine Versicherung im Schadensfall kündigen?
Kann ich eine Versicherung im Schadensfall kündigen? In der Regel ist es nicht möglich, eine Versicherung im Schadensfall zu kündigen, da dies gegen die Vertragsbedingungen verstoßen würde. Die Versicherungsgesellschaft hat das Recht, den Vertrag zu kündigen, wenn falsche Angaben gemacht wurden oder der Versicherungsnehmer betrügerisch gehandelt hat. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, unter welchen Umständen eine Kündigung möglich ist. Im Falle eines Schadens ist es ratsam, sich an die Versicherungsgesellschaft zu wenden und den Schaden zu melden, um eine reibungslose Abwicklung zu gewährleisten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.