Domain pkw-vollkaskoversicherung.de kaufen?
Wir ziehen mit dem Projekt
pkw-vollkaskoversicherung.de um.
Sind Sie am Kauf der Domain
pkw-vollkaskoversicherung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain pkw-vollkaskoversicherung.de kaufen?
Wie funktioniert Selbstbeteiligung bei Pkw?
Wie funktioniert Selbstbeteiligung bei Pkw? Die Selbstbeteiligung ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Je höher die Selbstbeteiligung, desto niedriger sind in der Regel die Versicherungsprämien. Die Selbstbeteiligung wird bei Vertragsabschluss festgelegt und kann je nach Versicherungstarif variieren. Im Schadensfall muss der Versicherungsnehmer also zunächst den vereinbarten Betrag selbst zahlen, bevor die Versicherung die restlichen Kosten übernimmt. **
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **


Ähnliche Suchbegriffe für Heartrate-Monitor
Top-Angebote
Produkte zum Begriff Heartrate-Monitor:
-
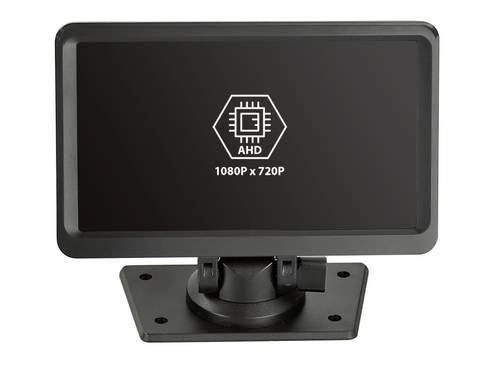
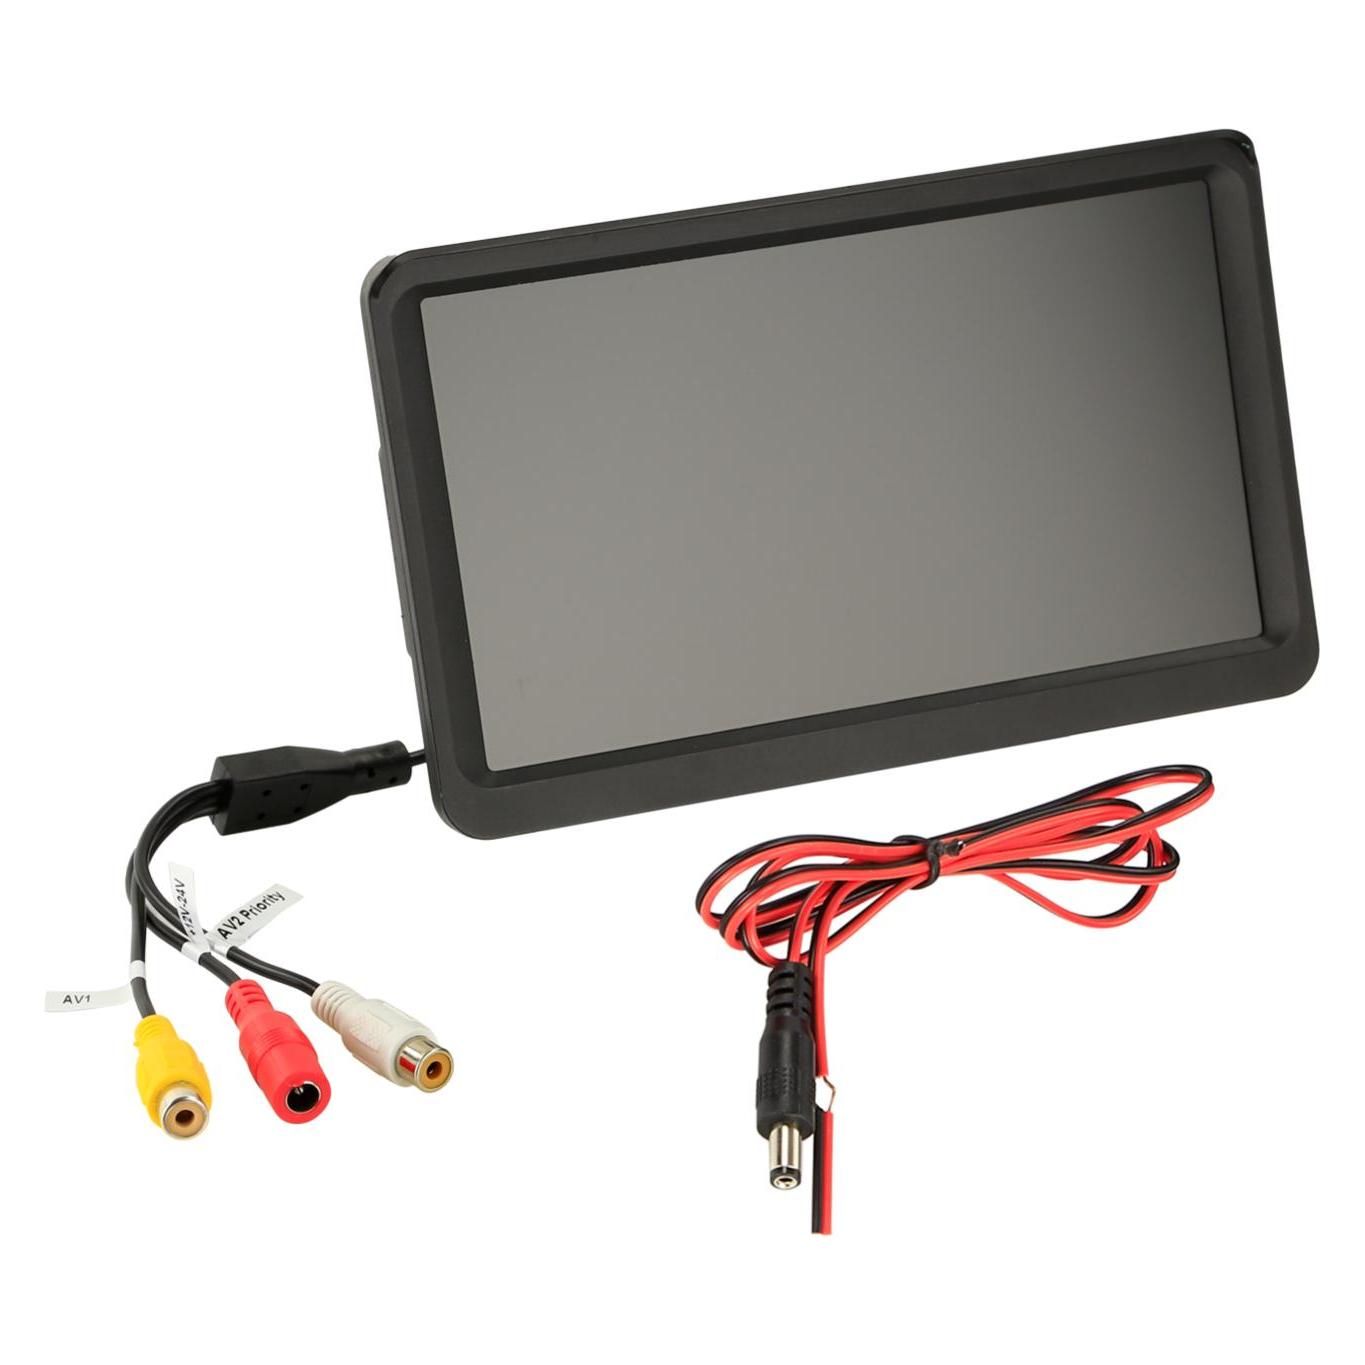
ACV Auto LCD-Monitor 7 ZollDieser LCD-Bildschirm für den Fahrzeuginnenraum zeigt Videos von AHD-Quellen auf einem Breitbild-TFT-Panel an und wandelt eingehende analoge HD-Signale in ein sichtbares Bild für den Fahrzeuggebrauch um. Das Gerät wird mittels eines Saugnapfs an glatten Oberflächen im Innenraum befestigt und kann werkzeuglos entfernt oder versetzt werden. Durch den Anschluss an kompatible Kameraausgänge kann es als Rückfahrkamera oder Zweitmonitor verwendet werden. Die Displayelektronik sorgt für die Bilddarstellung im proportionalen 16:9-Format. Typische Anwendungsbereiche sind Fahrerassistenzsysteme, Rückfahrkameras und die Anzeige für die Beifahrer, wenn ein kompaktes, mobiles Display benötigt wird. Die Installation ist dank des Montagesystems und der universellen Schnittstelle unkompliziert und lässt sich problemlos in verschiedene Fahrzeugkonfigurationen integrieren.123,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
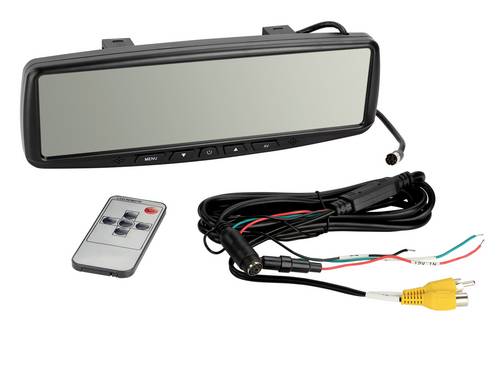
ACV Auto LCD-Monitor 4.3 ZollDieser LCD-Bildschirm für den Fahrzeuginnenraum dient als kompakte visuelle Schnittstelle und zeigt Video- oder Kamerasignale über Standardanschlüsse an, wie sie in Nachrüstsystemen üblich sind. Das Gerät ist für die Montage an Stellen wie Armaturenbrett oder Spiegelgehäuse vorgesehen, wo ein kleines Display benötigt wird. Dank seines universellen Spiegelmonitor-Designs verarbeitet es Signale von verschiedenen Fahrzeugsystemen und Kameras mit minimalen Anpassungen. Bei der Installation wird das Gerät so positioniert und befestigt, dass ein stabiler Betrachtungswinkel gewährleistet ist. Nach dem Anschluss zeigt es Live- oder aufgezeichnete Bilder auf einem 4,3-Zoll-Display an, das sich für die Nahansicht eignet. Typische Anwendungsbereiche sind zusätzliche Fahrerdisplays, Rückfahrkamera-Bildschirme oder die Unterhaltung der Passagiere bei Nachrüstungen, wo ein kompaktes, schwarzes Display benötigt wird.88,46 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was ist die Deckungssumme einer Versicherung und wie wirkt sie sich auf die Absicherung im Schadensfall aus?
Die Deckungssumme einer Versicherung ist der maximale Betrag, den die Versicherung im Schadensfall erstattet. Eine höhere Deckungssumme bietet eine bessere Absicherung, da sie größere Schäden abdeckt. Es ist wichtig, die Deckungssumme entsprechend der individuellen Risiken und Bedürfnisse zu wählen. **
-
Welche Faktoren bestimmen die Höhe der Prämie in den Versicherungsbedingungen? Welche Leistungen sind in den Versicherungsbedingungen enthalten?
Die Höhe der Prämie wird durch Faktoren wie Alter, Gesundheitszustand und Deckungsumfang bestimmt. In den Versicherungsbedingungen sind Leistungen wie Krankenhauskosten, Arzthonorare und Medikamente enthalten. Zusätzliche Leistungen können je nach Versicherungsvertrag variieren. **
-
Was beinhaltet der allgemeine Deckungsumfang einer Versicherung?
Der allgemeine Deckungsumfang einer Versicherung umfasst die Leistungen, die im Versicherungsvertrag festgelegt sind. Dazu gehören in der Regel Schutz bei Schäden durch Unfälle, Diebstahl, Naturkatastrophen oder Haftpflichtansprüche. Nicht alle Risiken sind automatisch abgedeckt, daher ist es wichtig, die genauen Bedingungen des Vertrags zu prüfen. **
-
Was ist Selbstbeteiligung bei einer Versicherung?
Was ist Selbstbeteiligung bei einer Versicherung? **

Was bedeutet Selbstbeteiligung bei einer Versicherung?
Selbstbeteiligung bei einer Versicherung ist der Betrag, den der Versicherte im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Sie dient dazu, dass Versicherte einen Teil der Kosten selbst übernehmen und somit auch ein Interesse daran haben, Schadensfälle zu vermeiden. Je höher die Selbstbeteiligung, desto niedriger sind in der Regel die Versicherungsprämien. Selbstbeteiligung kann bei verschiedenen Versicherungen wie z.B. der Kfz-Versicherung, der Krankenversicherung oder der Hausratversicherung vereinbart werden. Es ist wichtig, die Höhe der Selbstbeteiligung sorgfältig zu wählen, um einen guten Kompromiss zwischen Kosten und Risiko zu finden. **
Kann ich eine Versicherung im Schadensfall kündigen?
Kann ich eine Versicherung im Schadensfall kündigen? In der Regel ist es nicht möglich, eine Versicherung im Schadensfall zu kündigen, da dies gegen die Vertragsbedingungen verstoßen würde. Die Versicherungsgesellschaft hat das Recht, den Vertrag zu kündigen, wenn falsche Angaben gemacht wurden oder der Versicherungsnehmer betrügerisch gehandelt hat. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, unter welchen Umständen eine Kündigung möglich ist. Im Falle eines Schadens ist es ratsam, sich an die Versicherungsgesellschaft zu wenden und den Schaden zu melden, um eine reibungslose Abwicklung zu gewährleisten. **
Top-Angebote
Produkte zum Begriff Heartrate-Monitor:
-
DENVER Bluetooth Smart Watch with heartrate sensor & call function - SWC-184ROBluetooth-Smartwatch mit 1.8" IPS Full-Touch-Display (240×284), integriertem Herzfrequenzsensor, Bluetooth-Anrufen und Benachrichtigungen, über 130 Sportmodi, IP67 Wasserschutz und einem 260 mAh Akku mit bis zu 5 Tagen Nutzung und 12 Tagen Standby. Für tägliches Tracking und freihändige Kommunikation konzipiert, koppelt sich Denver SWC-184RO ROSE mit der Denver Smart Life Plus App, unterstützt Apple Health und Google Fit und verfügt über Mikrofon, Lautsprecher, Vibration und Bluetooth 5.4. 1.8" IPS Full-Touch-Display, 240×284 Auflösung Integrierter Herzfrequenzsensor mit Atem- und Zyklustracking Bluetooth-Anrufe und Benachrichtigungen mit Mikrofon und Lautsprecher Über 130 Sportmodi, Unterstützung für Google Assistant & Siri IP67 Wasserschutz 260 mAh Lithium-Ionen-Akku - bis zu 5 Tage Nutzung / 12 Tage Standby Bluetooth 5.4, JieLi 7012F Chipsatz Kompakte Smartwatch, die Gesundheitsdaten auf einen Blick anzeigt und freihändige Anrufe vom Handgelenk ermöglicht.28,84 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
DENVER Bluetooth Smart Watch with heartrate sensor & call function - SWC-184BBluetooth-Smartwatch mit Herzfrequenzsensor und Anruffunktion, ausgestattet mit einem 1.8" IPS Full-Touch-Display (240×284), Bluetooth-Anrufen und Benachrichtigungen, IP67 Wasserschutz, einem 260 mAh Akku mit bis zu 5 Tagen Nutzung und 12 Tagen Standby sowie über 130 Sportmodi. Für tägliche Gesundheit und Konnektivität entwickelt, bietet Denver SWC-184B BLACK Atem- und Zyklustracking, integriertes Mikrofon und Lautsprecher, Unterstützung für Google Assistant Unterstützung für Sprachassistenten IP67 Wasserschutz, Vibration und Schrittzähler 260 mAh Akku - bis zu 5 Tage Nutzung / 12 Tage Standby Kombiniert Gesundheitsüberwachung, umfangreiche Sportmodi und Anruffunktionen am Handgelenk, um Sie den ganzen Tag über verbunden und informiert zu halten.29,04 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
ACV Auto LCD-Monitor 7 ZollDieser LCD-Bildschirm für den Fahrzeuginnenraum zeigt Videos von AHD-Quellen auf einem Breitbild-TFT-Panel an und wandelt eingehende analoge HD-Signale in ein sichtbares Bild für den Fahrzeuggebrauch um. Das Gerät wird mittels eines Saugnapfs an glatten Oberflächen im Innenraum befestigt und kann werkzeuglos entfernt oder versetzt werden. Durch den Anschluss an kompatible Kameraausgänge kann es als Rückfahrkamera oder Zweitmonitor verwendet werden. Die Displayelektronik sorgt für die Bilddarstellung im proportionalen 16:9-Format. Typische Anwendungsbereiche sind Fahrerassistenzsysteme, Rückfahrkameras und die Anzeige für die Beifahrer, wenn ein kompaktes, mobiles Display benötigt wird. Die Installation ist dank des Montagesystems und der universellen Schnittstelle unkompliziert und lässt sich problemlos in verschiedene Fahrzeugkonfigurationen integrieren.123,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
ACV Auto LCD-Monitor 4.3 ZollDieser LCD-Bildschirm für den Fahrzeuginnenraum dient als kompakte visuelle Schnittstelle und zeigt Video- oder Kamerasignale über Standardanschlüsse an, wie sie in Nachrüstsystemen üblich sind. Das Gerät ist für die Montage an Stellen wie Armaturenbrett oder Spiegelgehäuse vorgesehen, wo ein kleines Display benötigt wird. Dank seines universellen Spiegelmonitor-Designs verarbeitet es Signale von verschiedenen Fahrzeugsystemen und Kameras mit minimalen Anpassungen. Bei der Installation wird das Gerät so positioniert und befestigt, dass ein stabiler Betrachtungswinkel gewährleistet ist. Nach dem Anschluss zeigt es Live- oder aufgezeichnete Bilder auf einem 4,3-Zoll-Display an, das sich für die Nahansicht eignet. Typische Anwendungsbereiche sind zusätzliche Fahrerdisplays, Rückfahrkamera-Bildschirme oder die Unterhaltung der Passagiere bei Nachrüstungen, wo ein kompaktes, schwarzes Display benötigt wird.88,46 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert Selbstbeteiligung bei Pkw?
Wie funktioniert Selbstbeteiligung bei Pkw? Die Selbstbeteiligung ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Je höher die Selbstbeteiligung, desto niedriger sind in der Regel die Versicherungsprämien. Die Selbstbeteiligung wird bei Vertragsabschluss festgelegt und kann je nach Versicherungstarif variieren. Im Schadensfall muss der Versicherungsnehmer also zunächst den vereinbarten Betrag selbst zahlen, bevor die Versicherung die restlichen Kosten übernimmt. **
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Was ist die Deckungssumme einer Versicherung und wie wirkt sie sich auf die Absicherung im Schadensfall aus?
Die Deckungssumme einer Versicherung ist der maximale Betrag, den die Versicherung im Schadensfall erstattet. Eine höhere Deckungssumme bietet eine bessere Absicherung, da sie größere Schäden abdeckt. Es ist wichtig, die Deckungssumme entsprechend der individuellen Risiken und Bedürfnisse zu wählen. **
-
Welche Faktoren bestimmen die Höhe der Prämie in den Versicherungsbedingungen? Welche Leistungen sind in den Versicherungsbedingungen enthalten?
Die Höhe der Prämie wird durch Faktoren wie Alter, Gesundheitszustand und Deckungsumfang bestimmt. In den Versicherungsbedingungen sind Leistungen wie Krankenhauskosten, Arzthonorare und Medikamente enthalten. Zusätzliche Leistungen können je nach Versicherungsvertrag variieren. **
Ähnliche Suchbegriffe für Heartrate-Monitor
-
Allgemeine VersicherungsbedingungenAllgemeine Versicherungsbedingungen , Zum Werk Der Band enth¿lt die jeweils wichtigsten Musterbedingungen des Gesamtverbands der Deutschen Versicherungswirtschaft e.V. (GDV) und des Verbands der privaten Krankenversicherung e.V. (PK) aus den folgenden Bereichen: - Sachversicherung - Haftpflichtversicherung - Reiseversicherung - Rechtsschutzversicherung - Lebensversicherung - Krankenversicherung - Unfallversicherung. Vorteile auf einen Blick - die wichtigsten AVB in einer handlichen Ausgabe - sachkundige Einf¿hrung - Hinweise, wenn Gerichte Klauseln f¿r unwirksam erkl¿rt haben Zur Neuauflage Die Neuauflage pr¿sentiert alle wichtigen Bedingungswerke auf aktuellem Stand. In der Vergangenheit sind viele Musterbedingungen nach Transparenzgesichtspunkten ¿berarbeitet worden, etwa die Bedingungen f¿r die Rechtsschutzversicherung (ARB 2012). Die Neuauflage ber¿cksichtigt alle ¿nderungen und gibt die Texte authentisch wieder. Die aktualisierte Einf¿hrung ber¿cksichtigt alle relevanten ¿nderungen. Neu aufgenommen sind Hinweise auf Gerichtsentscheidungen, die einzelne Klauseln f¿r unwirksam erkl¿rt haben. Zielgruppe F¿r Versicherungsunternehmen, Versicherungsvermittler, Auszubildende, Richter, Rechtsanw¿lte, Verb¿nde. , Tagfahrleuchten > Beleuchtung , Auflage: 7., neubearbeitete Auflage, Erscheinungsjahr: 20150223, Produktform: Kartoniert, Titel der Reihe: Beck´sche Textausgaben##, Redaktion: Dörner, Heinrich, Auflage: 15007, Auflage/Ausgabe: 7., neubearbeitete Auflage, Seitenzahl/Blattzahl: 742, Keyword: Versicherung; Musterbedingungen; GDV; AGB; Versicherungsrecht, Fachschema: Versicherung - Versicherungskaufmann~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Versicherung und Versicherungsmathematik, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XI, Seitenanzahl: 742, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 193, Breite: 128, Höhe: 35, Gewicht: 589, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406575471 9783406554087 9783406499623 9783406453816 9783406387173 9783406369865, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 113143329,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was beinhaltet der allgemeine Deckungsumfang einer Versicherung?
Der allgemeine Deckungsumfang einer Versicherung umfasst die Leistungen, die im Versicherungsvertrag festgelegt sind. Dazu gehören in der Regel Schutz bei Schäden durch Unfälle, Diebstahl, Naturkatastrophen oder Haftpflichtansprüche. Nicht alle Risiken sind automatisch abgedeckt, daher ist es wichtig, die genauen Bedingungen des Vertrags zu prüfen. **
-
Was ist Selbstbeteiligung bei einer Versicherung?
Was ist Selbstbeteiligung bei einer Versicherung? **
-
Was bedeutet Selbstbeteiligung bei einer Versicherung?
Selbstbeteiligung bei einer Versicherung ist der Betrag, den der Versicherte im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Sie dient dazu, dass Versicherte einen Teil der Kosten selbst übernehmen und somit auch ein Interesse daran haben, Schadensfälle zu vermeiden. Je höher die Selbstbeteiligung, desto niedriger sind in der Regel die Versicherungsprämien. Selbstbeteiligung kann bei verschiedenen Versicherungen wie z.B. der Kfz-Versicherung, der Krankenversicherung oder der Hausratversicherung vereinbart werden. Es ist wichtig, die Höhe der Selbstbeteiligung sorgfältig zu wählen, um einen guten Kompromiss zwischen Kosten und Risiko zu finden. **
-
Kann ich eine Versicherung im Schadensfall kündigen?
Kann ich eine Versicherung im Schadensfall kündigen? In der Regel ist es nicht möglich, eine Versicherung im Schadensfall zu kündigen, da dies gegen die Vertragsbedingungen verstoßen würde. Die Versicherungsgesellschaft hat das Recht, den Vertrag zu kündigen, wenn falsche Angaben gemacht wurden oder der Versicherungsnehmer betrügerisch gehandelt hat. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, unter welchen Umständen eine Kündigung möglich ist. Im Falle eines Schadens ist es ratsam, sich an die Versicherungsgesellschaft zu wenden und den Schaden zu melden, um eine reibungslose Abwicklung zu gewährleisten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.